글로벌 브로커 규제 조회 APP
WikiFX
한국어
简体中文
繁體中文
English
Pусский
日本語
ภาษาไทย
Tiếng Việt
Bahasa Indonesia
Español
हिन्दी
Filippiiniläinen
Français
Deutsch
Português
Türkçe
한국어
العربية
اردو



연속 손실 4번, 전략이 죽은 걸까? 표본 부족이라는 함정
WikiFX
|


요약:하락 구간이 정상 변동인지, 표본이 부족해 판단할 수 없는 상태인지는 서로 다른 질문이다. 승률의 표준오차와 연속 손실 확률을 가정 예시로 계산해 보면, 표본이 작을수록 두 질문이 겹치고 어떤 결론도 확신할 수 없다는 점이 드러난다. 통계가 답할 수 있는 범위와, 표본을 늘려도 남는 시장 구조 변화라는 한계를 함께 살핀다.

드로다운은 원인까지 알려주지 않는다
자산 곡선이 고점에서 내려간 폭을 드로다운이라고 부른다. 그중 가장 깊었던 지점은 최대 드로다운(MDD, maximum drawdown)이라 하고, 전략 성과표에서 빠지지 않고 등장하는 숫자다. 다만 이 값은 결과를 요약해 줄 뿐, 왜 내려갔는지는 알려주지 않는다.
하락 국면이 길어지면 질문이 하나로 모인다. 지금의 하락이 이 전략이 원래 감수해야 하는 정상 변동인가, 아니면 표본이 너무 적어서 아무 결론도 낼 수 없는 상태인가. 두 질문은 답이 다르고, 확인하는 방법도 다르다.
승률, 표본, 표준오차라는 세 가지 재료
- 승률: 전체 거래 중 이익으로 끝난 거래의 비율.
- 손익비: 평균 이익 크기를 평균 손실 크기로 나눈 값. 1:1이면 이익과 손실의 평균 크기가 비슷하다는 뜻이다.
- 기대값: (승률 × 평균 이익)에서 (패률 × 평균 손실)을 뺀 값. 거래 한 건당 평균적으로 남는 크기이며, 수수료와 슬리피지 같은 비용까지 빼면 결과가 달라진다.
- 표본 크기: 관측한 거래 건수. 같은 전략이라도 20건과 400건은 다른 이야기를 한다.
- 표준오차: 같은 전략을 반복해서 관측했을 때 추정치가 흔들리는 폭. 승률의 표준오차는 √(p×(1-p)÷n)로 구한다. p는 승률, n은 표본 크기다.
표준오차가 크다는 것은 내가 본 승률이 실제 승률과 꽤 다를 수 있다는 뜻이다. 표본이 작을수록 이 폭은 커지고, 하락 구간에서 실력이 나빠진 것인지 운이 나빴던 것인지를 가르는 힘도 그만큼 약해진다.
가정 예시로 우연의 폭 계산하기
아래는 계산 과정을 설명하기 위한 가정 예시다. 실제 시장 자료가 아니고, 매매를 권하는 내용도 아니다.
승률 50%, 손익비 1:1, 비용이 없다고 단순화한 전략을 가정하자. 손실 한 건을 -1R, 이익 한 건을 +1R로 적는다. R은 거래 한 건에서 감수하는 손실 크기를 1로 둔 단위다.
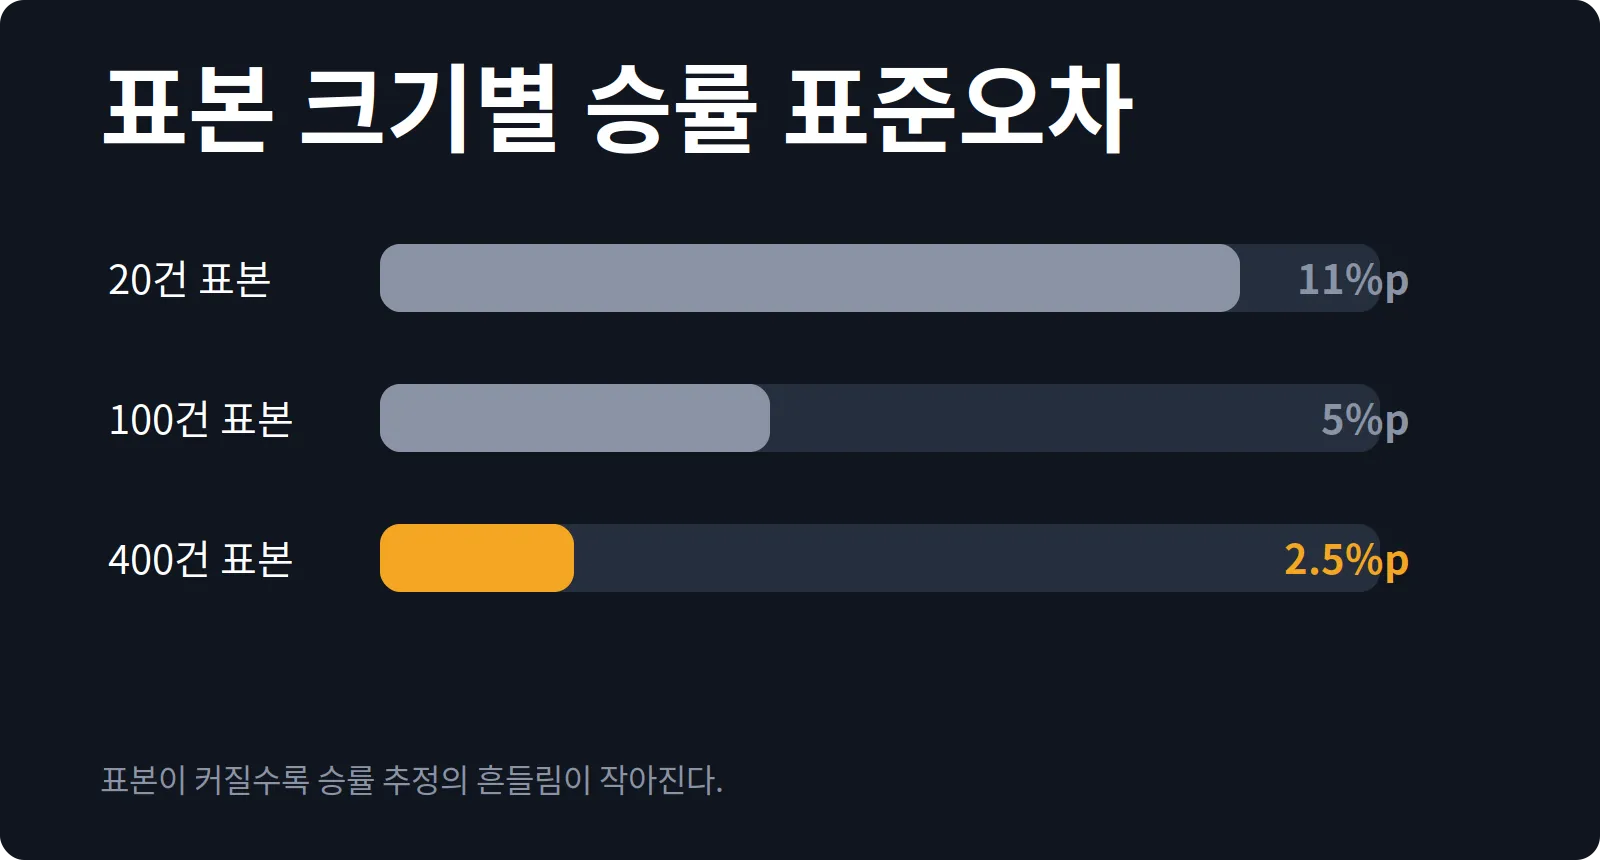
- 표본 20건에서 승률의 표준오차를 구한다. √(0.5×0.5÷20)은 약 0.112이므로 약 11%p다.
- 20건 중 8승 12패, 즉 승률 40%는 표준오차 한 단계 안쪽이다. 이 정도 결과만으로 승률이 달라졌다고 보기는 어렵다.
- 승률 50%를 동전 던지기에 빗대면, 20거래 안에 손실이 4번 연속으로 나올 확률은 약 48%다. 손실이 서로 독립이라고 단순화한 계산이다.
- 표본을 100건으로 늘리면 표준오차는 약 5%p, 400건이면 약 2.5%p로 줄어든다.
가정 예시에서 계산한 승률 표준오차
흔한 오해와 한계
- 20~30건의 연속 손실만 보고 전략 붕괴를 단정한다. 표본 20건에서 승률 추정은 11%p씩 흔들리므로, 그 정도 데이터로는 붕괴와 정상 변동을 가릴 수 없다.
- 반대로 어떤 하락이든 원래 이런 구간이 있다고 넘긴다. 표본이 충분한데 평균 손실이 커지고 기대값이 무너졌다면, 그것은 변동이 아니라 구조 변화일 수 있다.
- 승률만 본다. 승률이 유지돼도 평균 손실이 커지면 기대값은 바뀌고, 승률이 잠시 낮아져도 손익비가 좋으면 기대값은 유지될 수 있다.
- 하락이 끝난 뒤에 그때 신호가 있었다고 설명한다. 사후에 붙인 해석은 표본 부족 문제를 해결해 주지 않는다.
여기에 통계만으로 넘을 수 없는 벽이 하나 더 있다. 표본이 아무리 커도 시장 참여자 구성과 유동성이 바뀌면 과거 분포가 그대로 유효하다고 볼 수 없다. 그래서 정상 변동과 표본 부족은 서로 다른 두 상자가 아니라, 같은 하락을 다른 각도에서 보는 두 질문에 가깝다.
통계는 지금의 하락이 우연 범위 안에 있는지 확률로 가늠하게 해줄 뿐이다. 전략의 생존 여부를 확정하지도, 다음 거래의 결과를 알려주지도 않는다. 관측 거래 수와 기간을 미리 정해 두고 그 기준에 도달할 때까지 결론을 보류하는 방식이 현장에서 흔히 쓰이는데, 이는 매매를 지시하는 규칙이 아니라 판단의 시점을 관리하는 관찰 도구다. 표본이 작으면 답은 모른다에 가깝고, 표본이 커져도 시장 구조 변화라는 변수는 남는다. 구분이 어려운 이유는 계산이 모자라서가 아니라, 데이터가 답할 수 있는 범위 자체가 정해져 있기 때문이다.
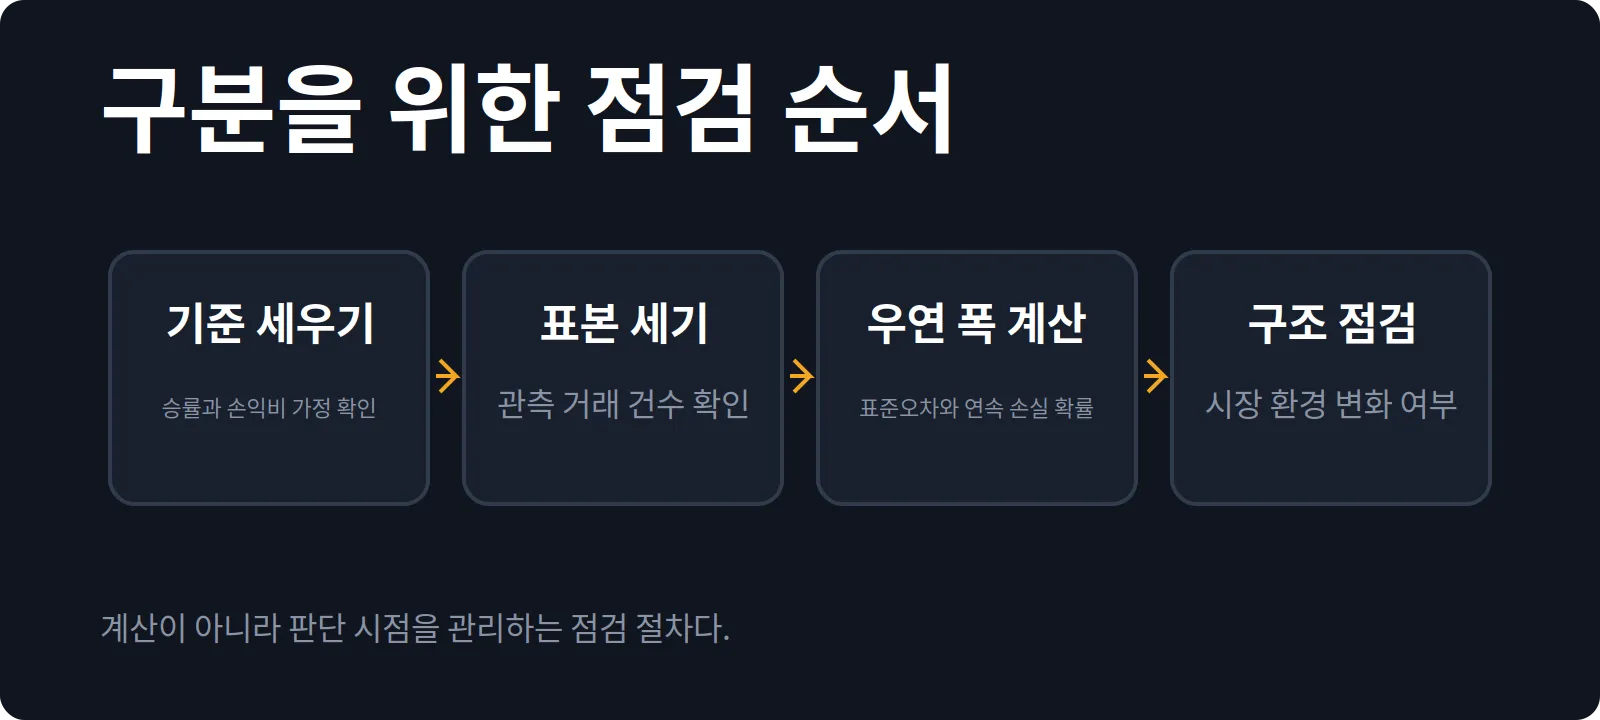
하락 원인을 구분할 때 확인하는 네 단계
면책 성명:
본 기사의 견해는 저자의 개인적 견해일 뿐이며 본 플랫폼은 투자 권고를 하지 않습니다. 본 플랫폼은 기사 내 정보의 정확성, 완전성, 적시성을 보장하지 않으며, 개인의 기사 내 정보에 의한 손실에 대해 책임을 지지 않습니다.