글로벌 브로커 규제 조회 APP
WikiFX
한국어
简体中文
繁體中文
English
Pусский
日本語
ภาษาไทย
Tiếng Việt
Bahasa Indonesia
Español
हिन्दी
Filippiiniläinen
Français
Deutsch
Português
Türkçe
한국어
العربية
اردو


몬테카를로 시뮬레이션, 같은 과거 데이터로 왜 다른 결과가 나올까
WikiFX
|


요약:몬테카를로 시뮬레이션은 과거 수익률을 무작위로 다시 뽑아 결과의 분포를 살피는 점검 도구다. 순서만 바꾸는 재배열은 최종 수익률을 바꾸지 못하지만, 복원추출로 다시 뽑는 재표집은 결과의 폭을 넓힌다. 두 방법이 던지는 질문이 어떻게 다른지 유로/달러 환율을 가정한 예시로 계산 과정을 따라가 봤다.

몬테카를로 시뮬레이션이란
몬테카를로 시뮬레이션은 하나의 정답을 계산하는 방법이 아니라, 같은 재료에서 서로 다른 여러 개의 결과를 무작위로 만들어 그 분포를 살피는 방법이다. 이름은 카지노로 유명한 모나코의 도시에서 왔다. 난수를 이용한 계산법으로 20세기 중반에 정리되어 널리 퍼졌고, 지금은 금융을 포함한 여러 분야에서 쓰인다. 외환 공부에서 이 방법이 등장하는 이유는 단순한데, 과거 데이터 한 줄로 충분히 검증됐다는 결론을 내리는 습관을 흔들어 주기 때문이다.
여기서 분포란 결과값이 어디에 얼마나 몰려 있는지를 나타낸 그림이다. 경계는 처음부터 분명히 해 두자. 이 방법은 앞으로의 가격을 맞히는 도구가 아니라, 표본 하나가 담고 있는 정보의 한계를 드러내는 점검 도구다.
순서 바꾸기와 다시 뽑기는 무엇이 다른가
- 순열은 이미 가진 값의 순서만 바꾸는 작업이다. 값의 목록은 그대로 두고 배열만 달리한다.
- 부트스트랩, 즉 재표집은 같은 목록에서 값을 복원추출로 다시 뽑는 작업이다. 복원추출이란 하나를 뽑은 뒤 그 값을 목록에 도로 넣고 다시 뽑는 방식으로, 어떤 값은 여러 번 뽑히고 어떤 값은 한 번도 뽑히지 않는다.
- 수익률을 곱해서 누적하는 계산에서는 곱셈의 순서를 바꿔도 값이 같다. 그래서 순서만 바꾸면 최종 수익률은 그대로이고 중간 경로만 달라진다.
세 번째 항목이 이 글의 핵심이다. 재배열은 같은 재료에 다른 순서를 묻고, 재표집은 다른 재료가 나올 수 있는지를 묻는다. 두 질문은 서로 다른 종류의 위험을 드러낸다.
계산 절차
재표집을 쓰는 경우 누적식은 다음과 같다.
최종 자산 = 초기 자산 × (1 + r1) × (1 + r2) × … × (1 + rn)
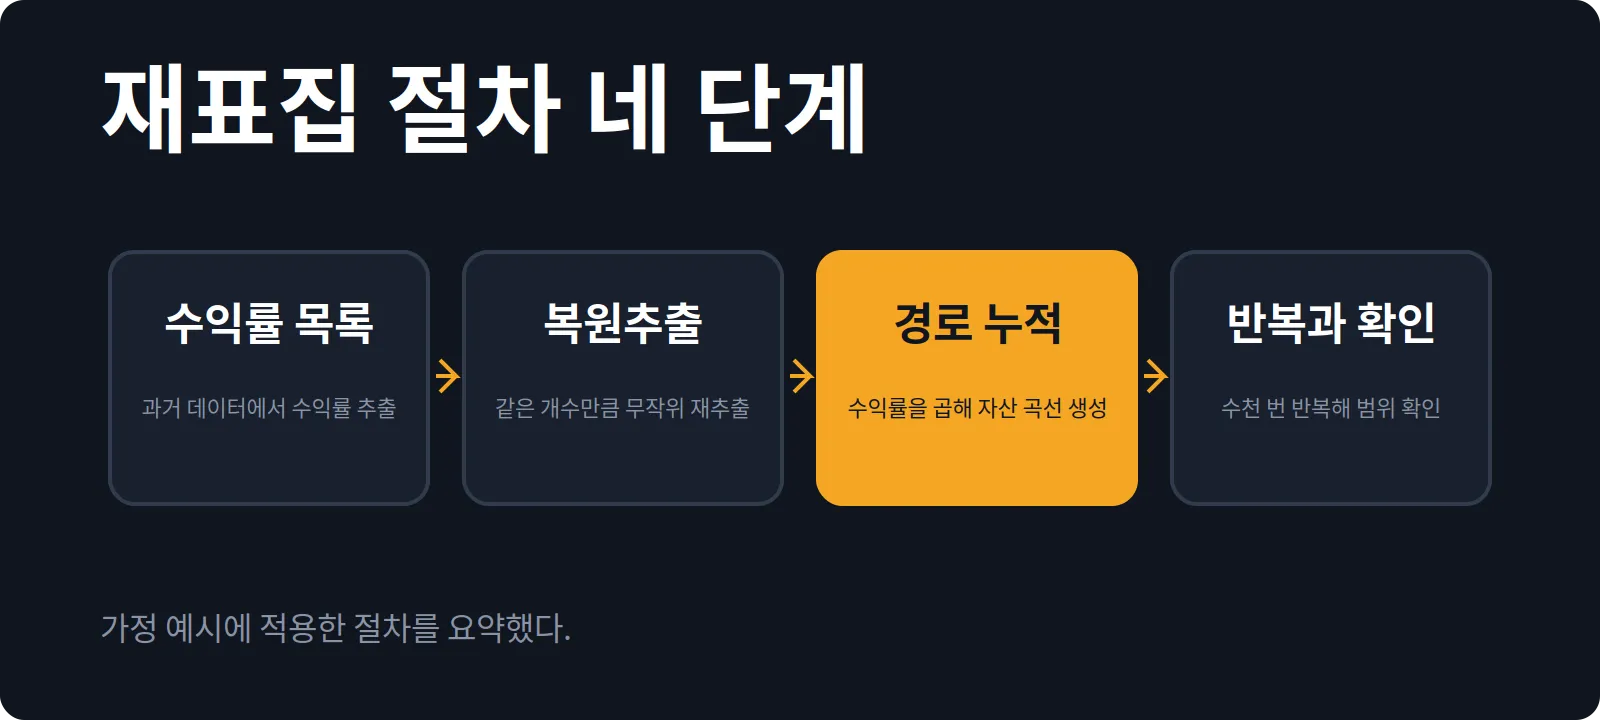
여기서 r1부터 rn은 각 구간의 수익률이고, 괄호 안의 1은 원금이 그대로 남아 있는 몫을 뜻한다. 절차는 네 단계로 나뉜다.
- 과거 데이터에서 구간 수익률을 뽑아 목록으로 만든다. 일봉 종가, 즉 하루 거래가 끝날 때의 가격을 쓴다면 일간 수익률 목록이 된다.
- 그 목록에서 같은 개수만큼 복원추출로 다시 뽑는다. 뽑힌 순서가 하나의 가상 경로가 된다.
- 위 식에 넣어 구간마다 자산을 누적한다. 경로에 따라 달라지는 값, 예를 들어 자산이 고점에서 저점까지 줄어든 최대 낙폭도 함께 기록한다.
- 2번과 3번을 수백에서 수천 번 반복해 결과 분포를 만든다. 가운데 값과 위아래 극단 구간을 나눠 본다.
가정 예시
아래는 실제 시세나 매매 지시가 아니라 계산 과정을 보여 주기 위한 가정이다. 유로/달러 환율이 1.1652이고, 과거 표본에서 뽑은 일간 수익률 다섯 개가 +1.2%, +0.5%, +0.1%, -0.3%, -0.8%라고 하자.
- 이 다섯 값을 원래 순서대로 누적하면 1.1652 × 1.012 × 1.005 × 1.001 × 0.997 × 0.992 ≈ 1.1732, 약 +0.69%가 된다.
- 순서를 어떻게 바꿔도 곱셈 결과는 같다. 최종값은 1.1732로 그대로이고, 달라지는 것은 자산 곡선이 중간에 얼마나 흔들렸는지다.
- 복원추출로 다시 뽑으면 구성이 달라진다. 다섯 번 모두 -0.8%가 나오면 1.1652 × 0.992 × 0.992 × 0.992 × 0.992 × 0.992 ≈ 1.1193이고, 다섯 번 모두 +1.2%가 나오면 1.1652 × 1.012 × 1.012 × 1.012 × 1.012 × 1.012 ≈ 1.2368이다.
- 같은 표본 하나에서 약 1.1193(-3.94%)부터 1.2368(+6.15%)까지 벌어진 가상 결과가 나온다. 실제로는 그 사이에 수천 개의 값이 흩어져 있다.
계산 절차를 네 단계로 정리
초보자가 자주 틀리는 부분
- 재배열과 재표집을 같은 것으로 본다. 재배열은 최종 수익률을 바꾸지 못하지만, 자금이 크게 줄어드는 시점은 바꾼다.
- 순서를 바꾸는 작업이 미래를 예측해 준다고 믿는다. 재배열은 과거에 있던 값의 다른 배열일 뿐, 표본에 없던 사건을 만들어 내지는 못한다.
- 표본이 짧거나 한 국면에 쏠려 있으면 재표집을 아무리 돌려도 그 안에서만 맴돈다. 여기서 국면이란 상승장이나 하락장처럼 비슷한 흐름이 이어지는 구간을 말한다. 과거에 없던 변동성 확대는 분포에 나타나지 않는다.
- 결과를 실제 확률로 읽는다. 시뮬레이션의 하위 5%는 입력한 표본과 가정에 조건부인 값이고, 시장에서 그 사건이 일어날 확률과 같지 않다.
- 데이터를 늘리면 해결된다고 생각한다. 서로 다른 국면을 담지 못한 긴 표본은 길이만 길 뿐이다.
이것이 하는 일과 하지 않는 일
몬테카를로 시뮬레이션은 표본에 숨어 있는 가정을 흔들어 보고, 결과가 얼마나 넓게 퍼지는지 보여 주는 점검 도구다. 좋은 입력을 넣으면 표본 하나만 볼 때 놓치는 경로 의존적 위험을 드러낸다. 경로 의존적 위험이란 최종 수익률이 같아도 중간에 자금이 얼마나 줄었는지에 따라 결과가 달라지는 성질로, 중간 낙폭이 어디까지 커질 수 있는지가 여기에 해당한다.
반대로 미래 가격의 방향이나 특정 가격대 도달 여부를 알려주지 않는다. 어떤 전략이 앞으로도 통한다는 결론도 대신 내려 주지 않는다. 결과의 폭은 입력한 표본과 가정의 품질을 넘어서지 못한다는 점을 기억하면, 이 도구를 어디까지 믿을지 스스로 정할 수 있다.
면책 성명:
본 기사의 견해는 저자의 개인적 견해일 뿐이며 본 플랫폼은 투자 권고를 하지 않습니다. 본 플랫폼은 기사 내 정보의 정확성, 완전성, 적시성을 보장하지 않으며, 개인의 기사 내 정보에 의한 손실에 대해 책임을 지지 않습니다.