美联储下周会否加息?今明两天,两份重磅通胀报告将定调
9月10日讯(编辑 卞纯) 在国际油价近日不断飙升的背景下,美联储将于9月15日至16日召开议息会议。 尽管当前的市场预期倾向于美联储下周将加息,但鉴于加息概率仅略高于五成,届时该央行将采取何种行动仍存在较大的不确定性。而今明两天, 两份至关重要的通胀数据,为美联储下周是否加息定下基调 。 北京时间周四晚20:30公布的美国8月生产者物价指数(PPI)和周五晚20:30公布的消费者物价指数(CPI)将成为左右美联储下周
行业

9月10日讯(编辑 卞纯) 在国际油价近日不断飙升的背景下,美联储将于9月15日至16日召开议息会议。 尽管当前的市场预期倾向于美联储下周将加息,但鉴于加息概率仅略高于五成,届时该央行将采取何种行动仍存在较大的不确定性。而今明两天, 两份至关重要的通胀数据,为美联储下周是否加息定下基调 。 北京时间周四晚20:30公布的美国8月生产者物价指数(PPI)和周五晚20:30公布的消费者物价指数(CPI)将成为左右美联储下周
北京印发“十五五”高精尖产业发展规划,其中明确提到“加快发展 商业航天 产业”。 北京进一步明确商业 航天发展 路径 9月9日,北京市政府印发《北京市“十五五”时期高精尖产业发展规划》,要求服务航天强国建设,全面提升北京空天技术产业化能力。 规划中提到,加快发展 商业航天 产业,突破可重复使用火箭和大推力发动机技术,强化卫星及关键部组件的批产与配套能力,参与国家大型星座建设,发展差异化商业星座;提高卫星数据开发利用效能,培育卫星 物联网 发展生态
银价升至接近67.60美元,因美元面临抛售压力。 美国PPI报告可能显示生产者层面的通胀增长加快。 投资者将密切关注定于周五公布的美国CPI数据。 周四亚洲交易时段,银价(XAG/USD)走高至67.60美元附近。由于美国(US)8月份生产者价格指数(PPI)数据将在GMT12:30公布,美元承压,白色金属因此表现强劲。 截至发稿时,衡量美元兑六种主要货币价值的美元指数(DXY)小幅下跌至98.75附近。美元指数接近周三创下的两周低点98.60。 美元走弱使银价成为对投资者更
中信证券 表示,2026年以来,中国 创新药 国内市场快速放量,从中报来看头部 创新药 企业在新产品驱动下, 创新药 收入快速增长,biopharma陆续进入盈利拐点;出海创新药开始进入三期/注册研究兑现阶段;近期多个国际学术大会将至,众多创新药管线进入密集的数据催化期。我们认为中国创新药进入全球价值兑现阶段,建议关注:①头部国际化创新药企业有望迎来产品全球价值兑现期;②头部创新药企业产品放量进入新的成长阶段;③具有全球潜力的管线资产国际化有望加速兑现。综上,我们维持创新药行
周四亚洲时段早盘,纽元/美元小幅走高至0.5845附近。 美国8月份PPI通胀报告将于周四公布。 新西兰联储(RBNZ)谨慎的前景可能会拖累纽元。 周四亚洲时段早盘,纽元/美元在疲软美元(USD)的推动下走强至0.5845附近。市场将把所有目光投向周四即将公布的生产者物价指数(PPI)数据。 交易员将关注本周晚些时候公布的美国通胀数据,这些数据可能为美联储(Fed)在9月14-15日会议上的下一步行动提供新的线索。经济学家预计,8月份总体PPI年率将上升5.3%,而核心PPI
美国 PPI 和 CPI 报告将决定美联储货币政策和利率预期。 强劲的美国就业数据使交易员押注加息概率达到 60%。 英国住宅调查升至五个月高点,尽管复苏脆弱,但显示出趋稳迹象。 周四亚洲时段,英镑/美元连续第五个交易日延续涨势,交投于 1.3540 附近。 市场参与者正密切关注定于周四公布的美国生产者价格指数(PPI)数据和周五公布的消费者价格指数(CPI)数据,因为这些通胀报告可能为美联储下周会议前的货币政策前景提供重要线索。 受近期强劲的美国就业数据推动,交易员提高了对
周四,美元/加元在基本面喜忧参半的背景下难以吸引到明显买盘。 美联储加息押注和地缘政治风险支撑美元,而更高的油价则为加元提供支撑。 交易员似乎也较为谨慎,选择等待美国通胀数据后再建立新的方向性押注。 美元/加元货币对难以延续前一日的温和涨幅,周四亚洲时段在 1.3800 关口上方窄幅盘整。交易员似乎较为谨慎,选择等待美国通胀数据公布后再建立新的方向性押注。 美国生产者物价指数(PPI)报告将于周四晚些时候公布,而美国消费者物价指数(CPI)将于周五公布。市场将从这些关键数据中
中信证券 研报表示,上半年全球主要 铜 矿企业产量下滑近5%,极端天气和关键 辅料 的潜在扰动或致下半年产量延续下滑态势。供需改善趋势下,可预见的去库延续将强化 铜 价的交易弹性;后续若递增式关税落地,新一轮的高强度库存囤积有望助推年内 铜 价站上16000美元/吨。往更远看,我们预测中长期铜矿供应增速仅为2%-2.5%,不宜高估2028-2029年的供应高峰,但应充分重视中资企业主导增产所带来的量增弹性及价值。 全文如下 金属|全球铜矿供应中长期展望:铜价新高背景下的长期铜
日本央行(BoJ)政策委员会成员增武和幸(Kazuyuki Masu)周四表示,鉴于当前宽松的金融环境,央行预计将继续加息。不过,加息的步伐和时机将根据实现基线预测的可能性以及相关风险来决定,同时关注油价变动、AI需求和外汇波动的影响。 关键引述 潜在通胀仍低于2%,但已相当接近该水平。 鉴于当前宽松的金融环境,日本央行预计将继续加息。 加息的步伐和时机将根据实现基线预测的可能性以及相关风险来决定,同时关注油价变动、AI需求、外汇波动的影响。 最重要的是避免潜在通胀大幅超调至
澳元/美元在周四亚洲早盘时段回落至 0.7215 附近。 交易员正等待本周美国关键通胀数据,这些数据将为美联储(Fed)的货币政策提供线索。 澳储行(RBA)官员亨特表示,可能需要进一步收紧政策以遏制通胀。 周四亚洲交易时段早盘,澳元/美元跌至 0.7215 附近。随着交易员为本周晚些时候公布的美国通胀数据做准备,市场情绪趋于谨慎。此外,中东紧张局势升级可能会拖累澳元(AUD)等风险货币兑美元(USD)表现。 在近期美国就业数据强于预期后,交易员提高了对美联储(Fed)加息的
中间价微升3基点报6.7766,续创逾三年半新高。 美伊互炸霍尔木兹海峡,美军摧毁5艘伊朗油轮,布伦特原油突破100美元大关。 美国8月PPI今晚公布,市场预期同比升至5.2%-5.3%。 人民币中间价微升3基点续创新高,在岸创逾4年新高 9月10日,人民币对美元中间价报6.7766,调升3个基点,连续第二日调升,续创2023年2月8日以来逾三年半新高。 回顾近期中间价走势:9月8日报6.7804(调贬9点)、9月9日报6.7769(调升35点)、9月10日报6.7766(调
美元/日元周四亚市小幅走高,但上行似乎受限。 美联储加息押注和美伊紧张局势在美国通胀数据公布前为美元提供支撑。 更鹰派的日本央行重新定价可能继续支撑日元,并限制现货价格涨幅。 美元/日元周四亚市小幅走高,交投于153.00中段上方,因在美国通胀数据公布前,空头变得谨慎。尽管如此,现货价格仍接近本周早些时候触及的七个月低点,因为市场对日本央行(BoJ)更鹰派的激进重新定价继续支撑日元(JPY)。 事实上,交易员现在似乎已完全消化日本央行将在 9 月 17 日至 18 日的下次政
双线资本(DoubleLine Capital)首席执行官、“新债王”杰弗里·冈拉克周二预测, 美联储在下周的政策会议上将维持利率不变 。他同时警告称, 如果美联储下周会议仍按兵不动,从而违背市场预期,可能会推动长期美国国债收益率进一步攀升,并加剧债市的历史性抛售 。 冈拉克在一场网络直播中表示,市场定价暗示美联储下周加息的概率约为60%,但他个人倾向于
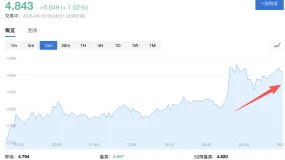
美债当前面临高油价加剧通胀、美联储加息预期升温、财政赤字高企、企业大规模发债等多重压力;同时60亿美元的回购规模也不及市场预期。贝森特此前明确将压低长端收益率列为施政目标,但周二承认无法改变国债的“均衡”价格。分析师指出,回购无法阻止基本面主导的收益率走势,“财政部带着豌豆射手来打坦克战。” 美国财政部长贝森特大幅扩大国债回购规模的举措,在市场面前碰壁。 周三,财政部宣布将单次长期国债回购上限提升至60亿美元,较上月原定规模翻
裂解价差,即汽油、柴油等成品燃油与原油之间的价格差,正成为央行判断通胀压力的重要指标。中东及俄乌冲突冲击全球炼油产能,成品油供应趋紧,裂解价差快速走高。英格兰银行行长Bailey表示,相较原油价格,他目前更关注裂解价差的扩大;欧洲央行也已将其纳入对能源价格和通胀风险的评估。 裂解价差(成品燃油与原油之间的价格差)正成为全球央行和市场判断通胀压力的新风向标,其重要性甚至开始超过原油本身的价格走势。 英格兰银行行长Andrew B
美国财政部周三(9月9日)宣布,将在周四的回购操作中购买最多60亿美元 的长期政府债券,规模为正常水平的三倍,并承诺未来常规回购操作规模将不低于40亿美元。 然而,这一被市场高度期待的扩大回购计划反而引发了长端收益率的进一步上行——10年期收益率触及4.8568%,为2023年11月以来最高;30年期收益率升至5.307%,为2007年以来最高水平。 市场将这一“买债反致债跌”的异常反应,解读为投资者原本期待更大力度
美股市场: 美股三大指数09月09日收盘全线下跌。截至收盘,道琼斯工业平均指数比前一交易日下跌405.41点,收于52380.66点,跌幅为0.77%; 标准普尔 500种股票指数下跌37.16点,收于7636.36点,跌幅为0.48%; 纳斯达克 综合 指数下跌168.07点,收于26253.34点,跌幅为0.64%。 “科技七巨头”涨跌分化,Meta大涨6.55%一枝独秀,此前公司推出个人 AI智能体 Muse;其余六家集体收跌,其中谷歌跌2.28%领跌, 亚马逊 跌1.
随着美伊紧张局势升级,石油供应风险可能推动价格上涨。 美国总统特朗普预计冲突和高油价将持续到 11 月之后。 胡塞武装对沙特能源设施的袭击已暂时中止地区运营。 周四亚洲时段,西德克萨斯中质油(WTI)价格在连续三日上涨后回落,交投于 93.90 美元附近。不过,随着美国与伊朗之间不断升级的冲突引发市场对中东能源供应可能中断的严重担忧,油价可能很快重拾涨势。表明解决方案仍遥遥无期。 伊朗表示已准备好应对更激烈的冲突,誓言抵制美国海上封锁,并警告称,如果美军继续袭击伊朗领土,伊朗
路透调查显示,日本央行(BoJ)将在 9 月政策会议上将利率上调至 1.25%,随后在 2027 年第二季度(Q2)上调至 1.75%,较此前预期更早,原因是市场持续担忧更广泛的价格压力以及日元(JPY)疲软。 82%的经济学家表示,美日联合买入日元以遏制日元跌至 40 年低点的干预,以及美国财政部长斯科特-贝森特(Scott Bessent)对日本央行政策的评论,已“显著”或“在一定程度上”降低了加息的政治障碍。 9 月 1 日至 8 日的调查显示,68 位经济学家中除两位
欧元/美元在周四亚市早盘持平于 1.1635 附近。 市场普遍预计欧洲央行将在周四的 9 月政策会议上加息。 美国 8 月 PPI 通胀数据将于周四晚些时候成为焦点。 周四亚洲交易时段早盘,欧元/美元货币对在 1.1635 附近持稳。交易员倾向于在欧洲央行(ECB)政策会议以及当天晚些时候公布的美国 8 月生产者物价指数(PPI)之前保持观望。 受持续的美伊冲突导致能源价格飙升推动,欧洲央行可能于周四今年第二次上调利率。最新数据显示,欧元区通胀在 8 月份重新升至 3% 上方