
全球交易商監管查詢APP
什麼是WikiFX


【ACY每日分析】油價暴飆突破100美元,美國公債殖利率逼近5%,美股四大指數四連跌


摘要:昨天全球市場受中東局勢升級與通膨壓力雙重重挫。葉門胡塞武裝攻占穆哈港,能源危機擴展至紅海,國際油價暴漲超6%突破100美元關卡。美國8月PPI超預期上升至5.4%,推動聯準會9月升息機率升至70%,10年期美國公債殖利率逼近5%。美股四大指數連續四日收跌,歐股創兩個月新低,A股與港股同步縮量回檔。美元指數回升至99上方,高殖利率壓制黃金大跌1.94%。今夜市場焦點轉向美國8月CPI通膨數據。昨日發
昨天全球市場受中東局勢升級與通膨壓力雙重重挫。葉門胡塞武裝攻占穆哈港,能源危機擴展至紅海,國際油價暴漲超6%突破100美元關卡。美國8月PPI超預期上升至5.4%,推動聯準會9月升息機率升至70%,10年期美國公債殖利率逼近5%。美股四大指數連續四日收跌,歐股創兩個月新低,A股與港股同步縮量回檔。美元指數回升至99上方,高殖利率壓制黃金大跌1.94%。今夜市場焦點轉向美國8月CPI通膨數據。
昨日發生了什麼事?
美元:
美元指數震盪上行,盤中重回99關卡上方,最終收漲0.28%至99.08附近。
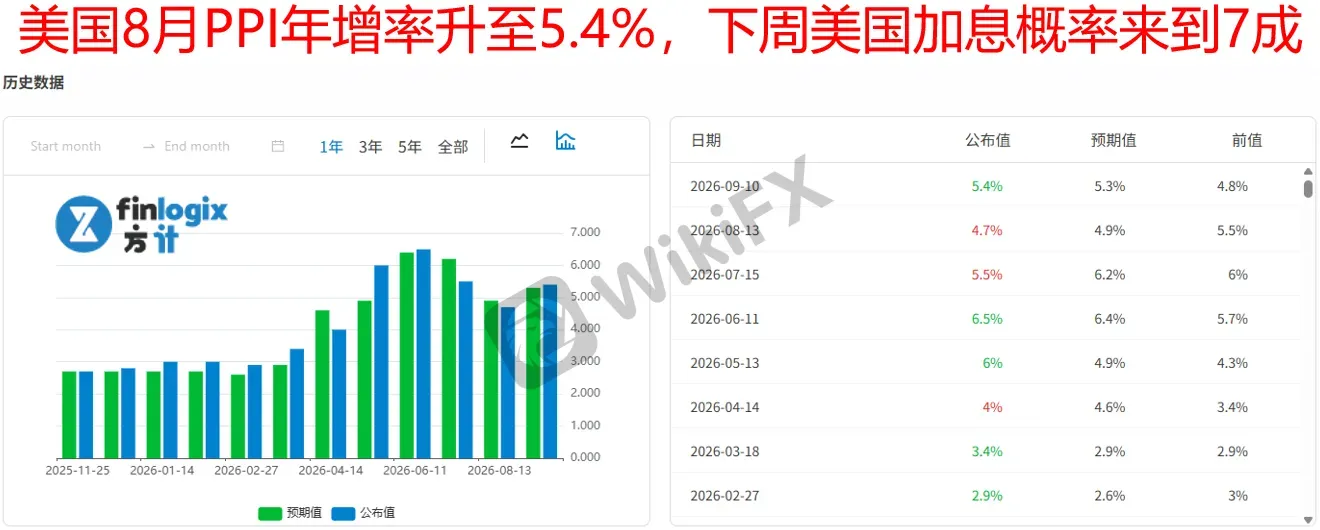
美元走強的主要驅動力來自於超出預期的通膨數據與升溫的升息押注。美國勞工統計局公佈的8月生產者物價指數(PPI)較去年同期上漲5.4%,高於市場預期的5.3%,月增0.4%。
由於中東局勢加劇導致原油價格暴漲突破每桶100美元,市場對於上游能源成本向最終消費傳導的通膨擔憂顯著上升。數據公佈後,芝商所CME FedWatch工具顯示,交易員押注聯準會在9月16日會議上升息25個基點的機率由先前的64%快速升至約70%至73%。
美國公債殖利率的全面走高為美元提供了堅實支撐,10年期美國公債殖利率大漲近12個基點來到4.96%,2年期公債殖利率亦升至4.59%上方。
此外,每周初請失業金人數錄得20.5萬人,證實勞動市場仍維持韌性,進一步鞏固了聯準會維持鷹派貨幣政策的理由。
澳元:
澳元兌美元大幅走低,全天收跌0.83%至0.7157附近,盤中一度自高點0.7223回落。
澳元走軟主要是受到強勁美元以及全球避險情緒升溫的壓制。美國8月PPI年率上升至5.4%,加上國際油價突破每桶100美元關口,推動全球通膨預期居高不下。這使得市場對於聯準會在下週議息會議上升息25個基點的預期提高至近70%,進而帶動美國國債收益率急劇攀升,直接打壓了作為高貝塔風險資產的澳元表現。
澳洲本地經濟行程相對平淡,但近期澳洲聯邦儲備銀行官員的鷹派表態支撐了國內利率預期,貨幣市場已將2027年底的終端利率定價上調至4.85%附近。隨著聯準會決議臨近,市場焦點已全面轉向即將公佈的美國8月CPI數據,若通膨數據維持高位,澳幣短期內可能繼續面臨下行壓力。
中國與香港股市:
大陸A股與港股同步回檔。 A股三大股指全線收跌,上證指數跌0.43%報3934.40點,深證成指跌0.77%,創業板指跌0.49%,科創50指數跌0.69%創五週新低。
滬深兩市成交額縮量至1.65兆元,全市場逾4400檔個股下跌,農業、醫藥及白酒板塊領跌,僅銀行與電力板塊逆勢走強。此外DeepSeek發布新模型降低HBM需求引發市場關注。
港股方面,恆生指數收跌1.27%收在24954.47點,失守25,000大關;恆生科技指數重挫2.04%報4,330.49點。
科網股普遍承壓,智譜跌超10%,MiniMax跌近9%,美團下跌3.9%。港股大市成交額微縮至1,988.6億港元,中東地緣局勢升級推高油價,疊加外資套現離場,致使港股市況持續承壓。
美國股市與債市:
美國股市與債市遭受雙重打擊。美股三大指數連續第四個交易日收跌,道瓊指數下跌0.60%報52064.10點,標普500指數跌0.58%報7591.70點,納斯達克指數跌0.65%報26081.72點,費城半導體指數重挫2.66%。
科技巨頭表現分化,英偉達下跌2.26%,英特爾跌5.5%,蘋果逆勢上漲3.5%;甲骨文因雲端基礎設施營收大增121%在盤後大漲逾4%。
債市方面,拋售潮持續加劇,10年期美國公債殖利率大漲11.8個基點至4.9565%,逼近5%警戒線;30年期公債殖利率攀升至5.37%,創2007年6月以來新高。
美國財政部進行的國債回購規模僅51.87億美元未達60億美元上限,加上30年期公債標售需求疲軟,未能平息市場對財政赤字與高通膨的擔憂。
歐洲股市:
歐洲市場受央行升息及能源危機雙重籠罩。歐洲央行如期將存款便利利率調高25個基點至2.50%,完成年內第二次升息,並同步調高了明後兩年的通膨預期。
歐洲央行總裁拉加德警告,中東衝突引發的能源衝擊可能導致第二輪通膨效應,通膨率將在較長時間內高於目標。貨幣市場隨即下注歐洲央行至2027年春季前也將升息約60個基點。
緊縮預期與高額能源成本重創股市,歐洲主要股指跌至兩個月低點。泛歐STOXX 600指數下跌0.69%收在635.97點,英國富時100指數跌0.57%,德國DAX指數跌0.84%,法國CAC40指數跌0.49%。基礎資源與採礦板塊重挫3.7%。
債市方面,基準德國10年期公債殖利率攀升至2011年以來新高。
黃金:
黃金市場承受顯著拋售壓力,現貨黃金大幅收跌1.94%至每盎司4316.76美元,盤中自高點急劇回落約120美元;紐約COMEX黃金期貨亦下跌2.29%收報4358.50美元。
金價走低的主因在於美國強勁的PPI數據年率達5.4%,疊加原油價格飆升,促使市場對聯準會下週升息的押注升至70%。
聯準會收緊政策預期推高了美元指數突破99關口,同時10年期美國公債殖利率逼近4.96%,極大抬高了持有不孳息黃金的機會成本。
現貨白銀同步重挫5.48%至每盎司63.60美元。不過,全球央行購金需求仍提供了底部支撐,波蘭央行宣布8月穩步增持黃金至648噸並重申700噸目標,消息公佈後現貨黃金跌幅有所收窄。
原油:
國際原油市場暴漲逾6%,兩大標竿油價雙雙強勁突破每桶100美元關口。 WTI原油期貨大漲6.69%收在102.48美元/桶,為5月以來首次站上100美元;布蘭特原油期貨大漲6.34%收在107.63美元/桶,創下近5個月新高。
油價狂飆主要受到中東供應鏈危機急劇惡化的驅動。美伊海上衝突升溫導致多艘油輪遇襲,同時獲伊朗支持的也門胡塞武裝攻占了紅海沿岸戰略港市穆哈及哈尼什群島,威脅控制曼德海峽,使能源危機由霍爾木茲海峽延伸至紅海航道。
此外,歐佩克月報顯示沙烏地阿拉伯8月原油產量降至1990年以來最低的623.8萬桶/日,白宮高層更評估美伊衝突可能持續至川普任期結束的2029年初,進一步加劇了市場對長期供應中斷的恐慌。
今日重要事件(澳洲東部時間):
16:00 英國GDP月率
*22:30 美國CPI
*隔天00:00 歐洲央行總裁談話、密西根大學消費者信心指數
*代表更具影響力的先行指標,值得日內交易者專注。
今日關注行情:
今日將迎來下週聯準會議息會議前最為關鍵的宏觀數據考驗。市場首要焦點集中於即將公佈的美國8月消費者物價指數。目前市場預估8月CPI年增3.4%、核心CPI年增2.4%,月率上升0.4%。同時,美國9月密西根大學消費者信心指數初值及1年通膨預期初值也將於今晚揭曉。
此外,國際能源總署(IEA)將發布月度原油市場報告,歐洲央行總裁拉加德也將發表公開演說。國內方面,國產GPU龍頭燧原科技今日於科創板掛牌上市,且2026年中國算力大會在河北廊坊拉開序幕。
基於上述事件與數據,今日三大市場的走勢推演如下:
第一,股市方面。美國CPI通膨讀數將直接決定聯準會9月是否落地25個基點的升息。若CPI超預期上行,聯準會升息預期將徹底鎖定,美債殖利率逼近5%將繼續壓制美股估值,特別是對利率高度敏感的納斯達克與半導體科技股將承壓。反之,若通膨平穩,美股可望迎來技術性反彈。
第二,匯市方面。若美國通膨維持韌性,聯準會鷹派預期將支撐美元指數穩定在99關口上方,非美貨幣如歐元、澳幣將繼續承壓。歐洲央行雖有升息支撐但受制於歐洲能源衝擊與經濟衰退擔憂,歐元反彈空間受限。
第三,大宗商品與黃金方面。原油市場將密切關注IEA月報對供需缺口的評估,在地緣戰事肆虐與紅海航道受阻背景下,油價高位震盪格局難改。對黃金而言,今日處於關鍵破位節點。若美國CPI高於預期,將推動美債實際收益率與美元雙漲,現貨黃金或下探每盎司4300美元支撐位;若通膨不及預期或中東地緣局勢再度惡化,在避險買盤與央行長期購金需求的推動下,金價有望迎來低價買盤的反彈。
美元兌日圓USDJPY
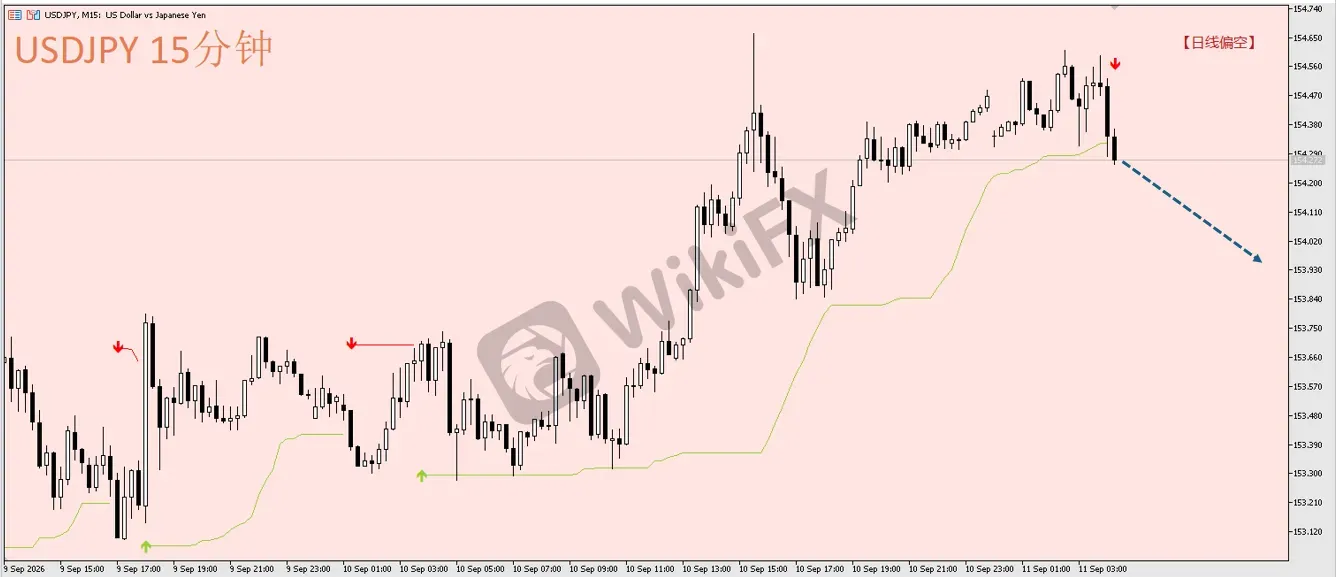
日內交易策略:現價~154.5,考慮做空
阻力參考:154.85
支援參考:153.9、153.7
技術面:透過ACY獨家指標<布林通道突破>的日線觀察,目前仍屬空頭格局(請查看圖形右上角)。 15分鐘線已於剛出現向下訊號(穩健者可等15分鐘線收線後確認向下訊號是否留存),因此規劃現價~154.5,考慮做空。
黃金兌美元XAUUSD
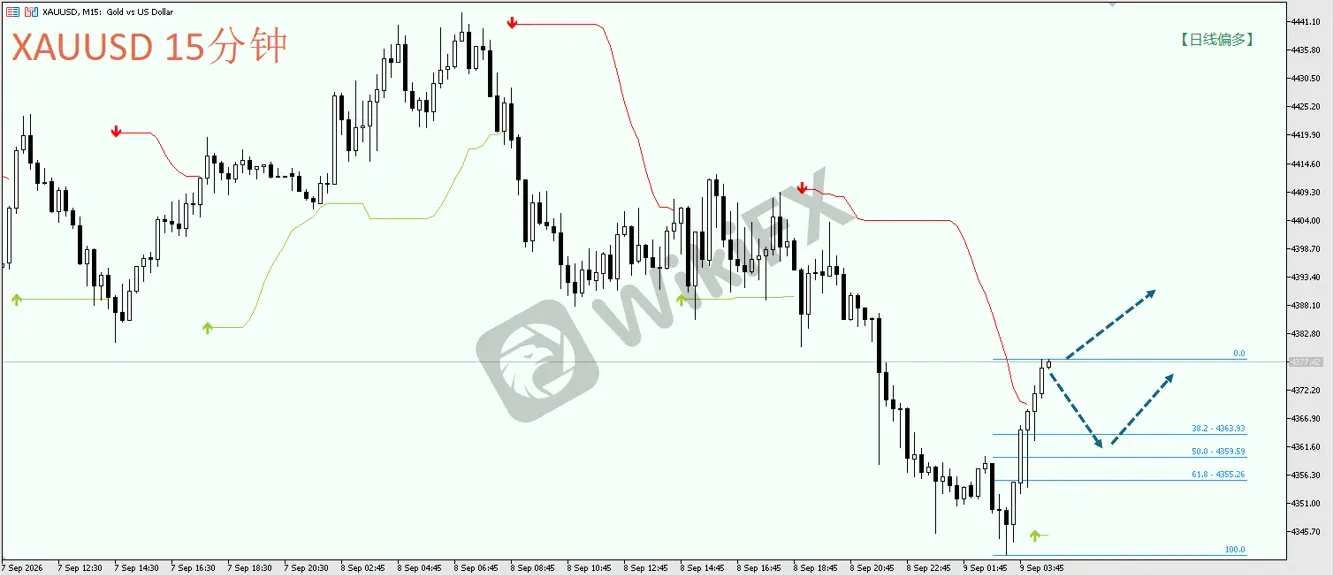
日內交易策略:現價~4325,考慮做多
阻力參考:4360
支援參考:4300
技術面:黃金若從ACY獨家指標<布林通道突破>的日線觀察,目前仍屬多頭格局(請查看圖形右上角)。就在剛剛,15分鐘線在過去15小時的修正回調後出現向上訊號,因此規劃現價~4325,考慮做多。
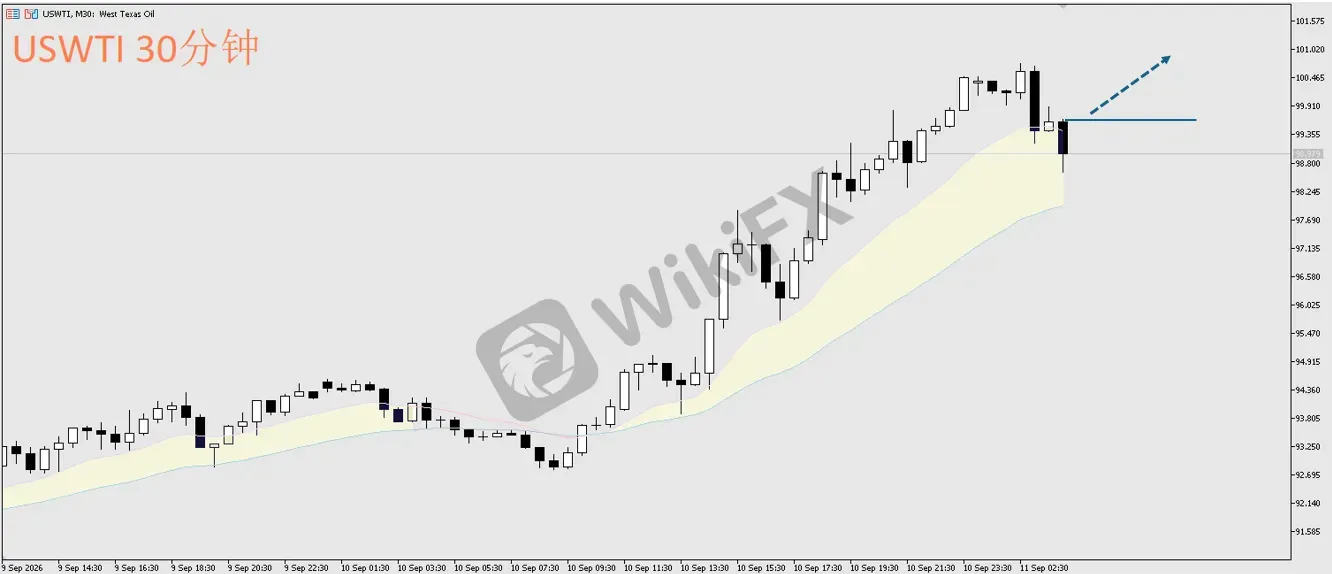
西德克薩斯原油USWTI
日內策略:30分線收盤站上99.68,才考慮做多。
阻力參考:100.8
支援參考:97.7
技術面:原油昨天持續漲之後,亞洲早盤出現獲利了結賣壓,若從ACY獨家指標<多空帶狀均線>的30分線觀察,目前在測試多頭雲帶的支撐是否有效,在此情況下,規劃小時線收盤站上99.68,才考慮做多。
本文內容由第三方提供。 ACY證券對文中內容的準確性和完整性,不做任何聲明或保證;由第三方的建議,預測或其他資訊導致了投資損失,ACY證券不承擔任何責任。本文內容不構成任何投資建議,與個人投資目標,財務狀況或需求無關。如有任何疑問,請您諮詢獨立專業的財務或稅務的意見。
免責聲明:
本文觀點僅代表作者個人觀點,不構成本平台的投資建議,本平台不對文章信息準確性、完整性和及時性作出任何保證,亦不對因使用或信賴文章信息引發的任何損失承擔責任

