


Vantage外汇平台怎么样?
这篇文章将介绍外汇平台 Vantage(万致)的最新评测,包括公司背景、监管牌照及安全性分析、手续费、出入金、杠杆、平台特色、优缺点分析和开户流程等。
原创




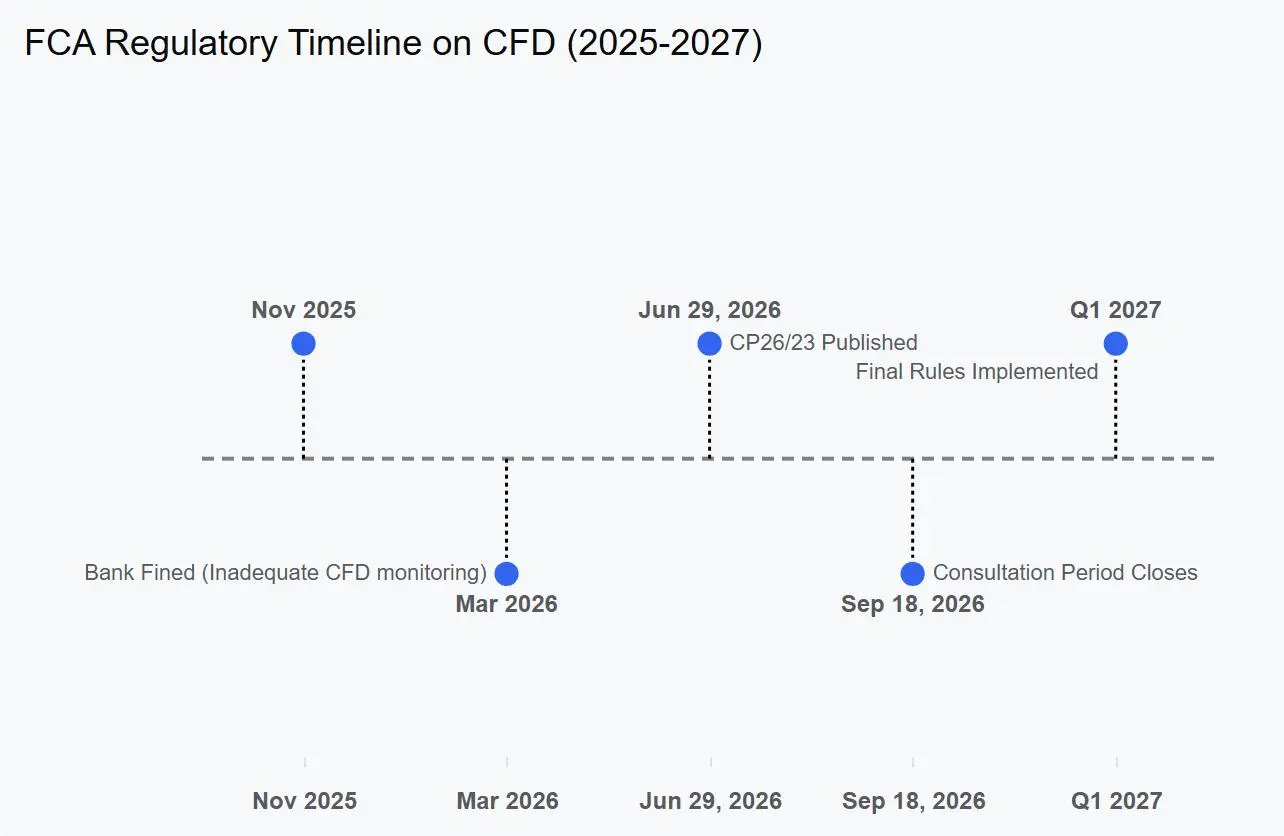
摘要:9月18日周五,伦敦金融行为监管局(FCA)一项咨询截止——CP26/23,主题是"消费者义务"的范围调整。这次的关键词不是收紧,是主动松绑海外散户。
9月18日周五,伦敦金融行为监管局(FCA)一项咨询截止——CP26/23,主题是“消费者义务”的范围调整。这次的关键词不是收紧,是主动松绑海外散户。
三年前 Consumer Duty 上线时,承诺的是一整套“零售客户好结果”。
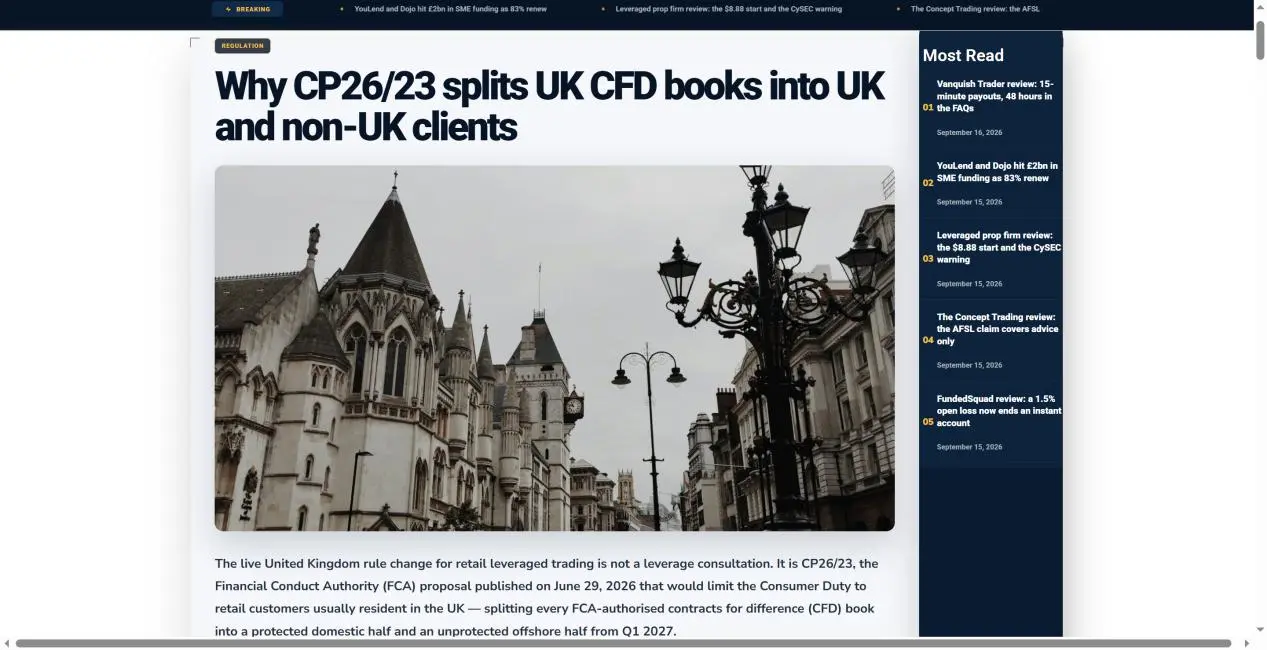
这套东西,原本对所有零售客户一视同仁——不管你住在英国还是马来西亚,理论上都能享受。现在 FCA 在咨询一件事:把“非英国居住客户”从这套保护里单独拎出来。
听起来像小事,但实际影响是——一个挂着 FCA 牌子的 CFD 平台,对你和它的英国本土客户,以后可以用两套标准。
同一笔订单、同一台服务器、同一份报价,但客户档案里的邮编不一样,承担的义务就不一样了。
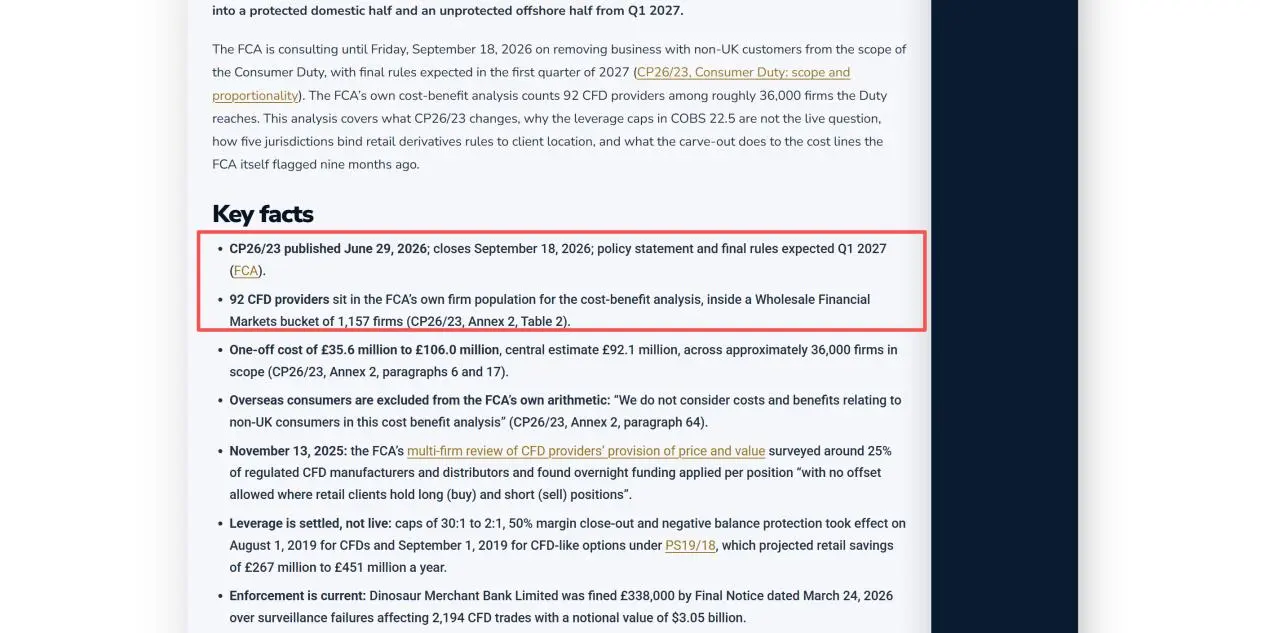
这次咨询里 FCA 自己点了名——九十多家 CFD 提供商落在影响范围内。
FCA到底要改什么
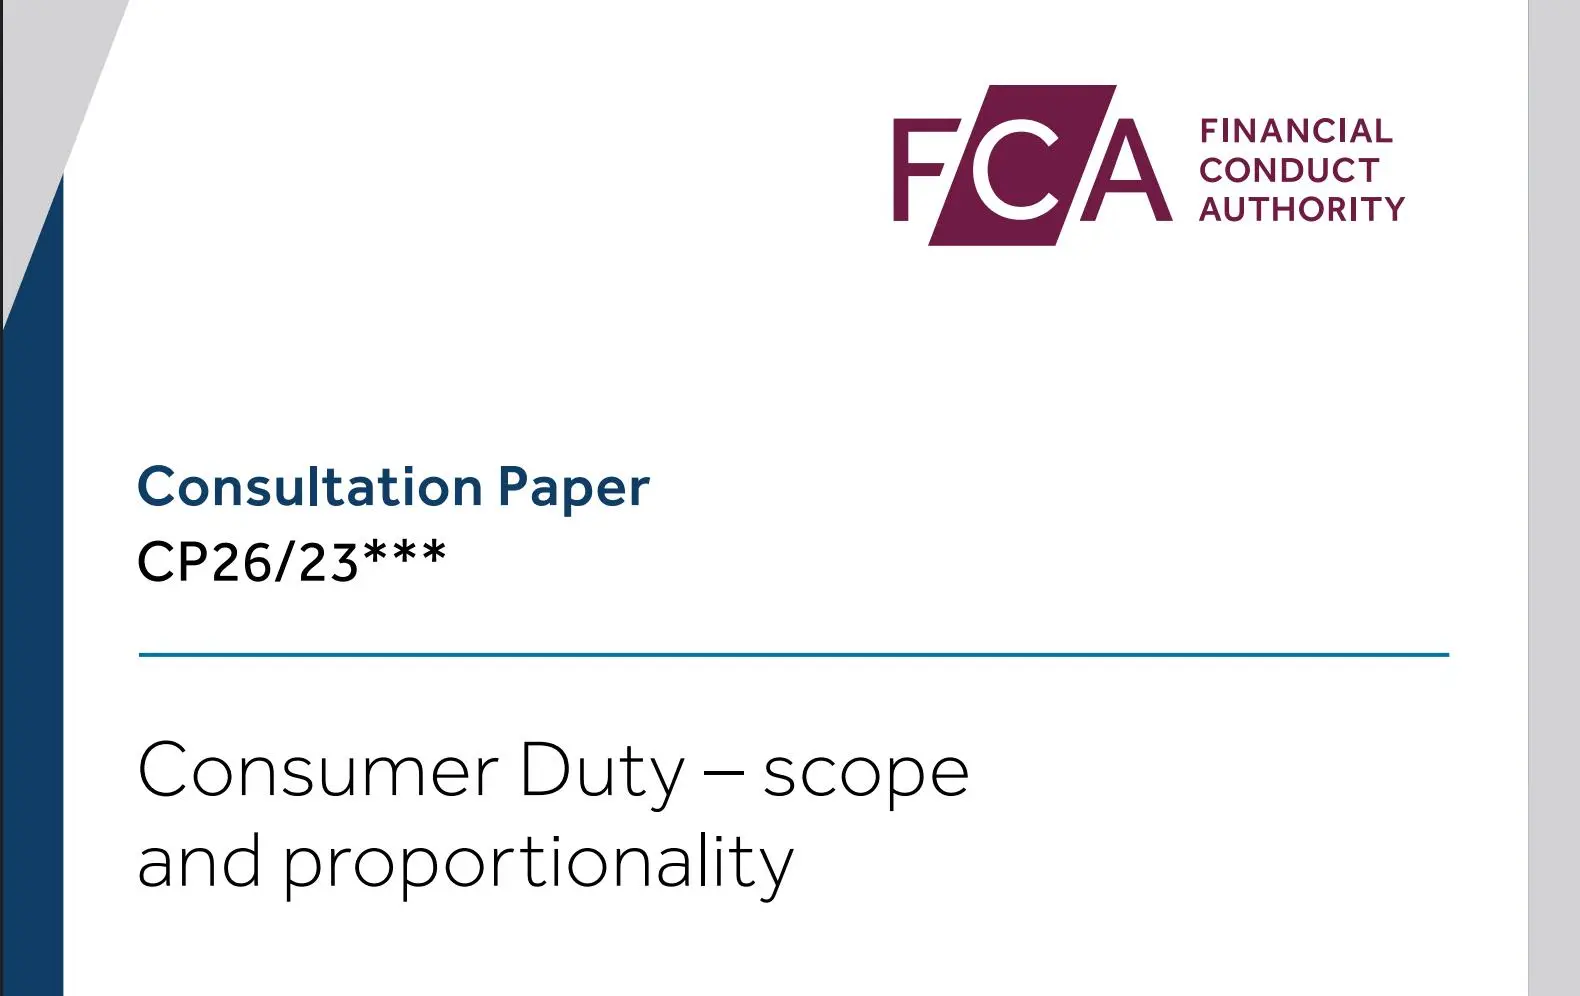
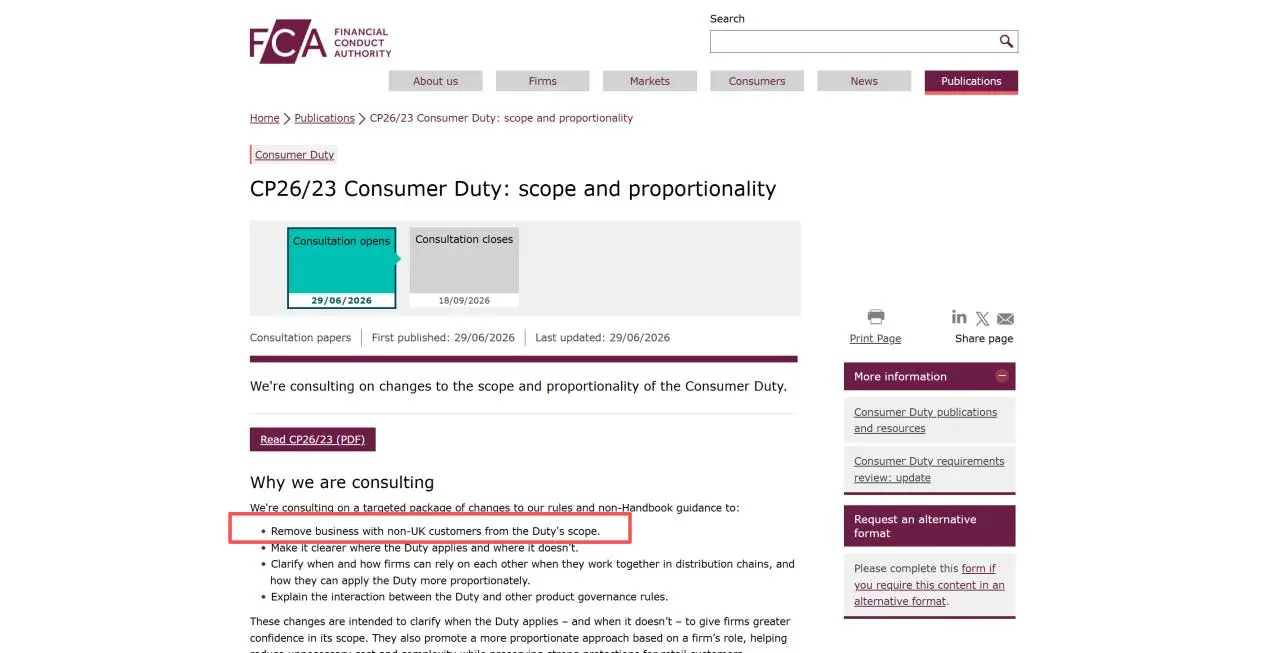
CP26/23今年6月底公开征集意见,计划2027年一季度正式生效。
核心改动非常直白:消费者义务,只服务常住英国的客户。
判定标准只看两点:个人客户看居住地址;机构客户看注册地。未来券商做产品评估、流程设计、内部合规报告,只需要针对英国境内客户落实全套义务,海外用户不再被强制约束。
仅有两类业务例外:英国养老金转移、预付费葬礼,即便客户身处海外,依旧保留完整保护。
消费者义务实际管什么
消费者义务从四个维度约束券商:产品适配、定价合理性、信息披露、纠纷处置。
放到CFD行业,矛盾大多集中在前两项。去年FCA对多家持牌机构开展现场审查,挖出不少行业灰色操作:客户同时持有多空仓位,隔夜费不按净额抵扣,双向重复扣费;对冲头寸不合并计费;客户保证金余额不计利息。
单笔扣费看着不多,长期累积会持续侵蚀交易者本金。而“价格与价值”条款,就是专门用来管住这类隐形收费:券商收取的费用,必须匹配对应的服务,监管也给出明确评判标尺。
海外交易者会丢掉哪些保护
新规落地后,多项硬性约束不再施加给海外客户。
券商不用再针对海外用户做产品适配测试,不用跟踪海外客户交易结果,不必针对海外群体优化产品;跨境分销链路的纠错反馈机制,同步放宽。
直白讲:海外客户权益保护,甩回交易者自己所属地区的监管。FCA自己的成本效益报告也直接写明:合规考核统计口径只算英国本土客户,海外交易者不在评估范围内。
还有一处容易被忽略的改动:废除旧的“联合制造商”概念,拆分为主要、次要制造商。过去一款产品会经过多方交叉核验合规;改革后每家机构只对自己负责的环节担责。企业合规压力减轻,但多重审核带给用户的隐性保障就此消失。
但杠杆限制没动
CP26/23 不是在改杠杆。零售 CFD 的 30:1 到 2:1 杠杆上限、50% 保证金强平线、负余额保护——这些规则写在 COBS 22.5 章节里,不在这次咨询范围。
为什么能断定不在范围?证据不在哪句声明,在报告附录的修订附表——这次要动的手册只有五本,COBS 不在清单里。杠杆规则就住在 COBS 22.5,没被列进去,自然碰不到。这比任何一句“我们不改杠杆”都硬。
两套规则的来路也不一样。COBS 22.5 那套杠杆框架是更早的产品干预令落下的,思路是“产品在结构上不能伤人”。Consumer Duty 晚几年才上,思路是“产品结构合规还不够,运营过程也得让客户拿到合理结果”。
适用范围不同,各管一段,但也别当成互不相干的两块——就在这份咨询发布前几天,FCA 刚往 COBS 22.5 里加了一条指引,提醒做类似杠杆衍生品的公司还要注意商业原则手册下的义务,里头明确点了消费者义务的名字。
文本是两套,执行层面是一起看的。“这次不碰杠杆”站得住,“井水不犯河水”就不太准。
换句话说:“价格与价值”那一类保护,海外散户拿到的缩水了;“产品结构”那一类保护,海外散户还拿得到。这条边界很多平台在宣传页里故意模糊——消费者义务听着像全方位保护,其实管的是定价、信息、纠纷,不管杠杆。
跨境监管早就不是“全球一盘棋”
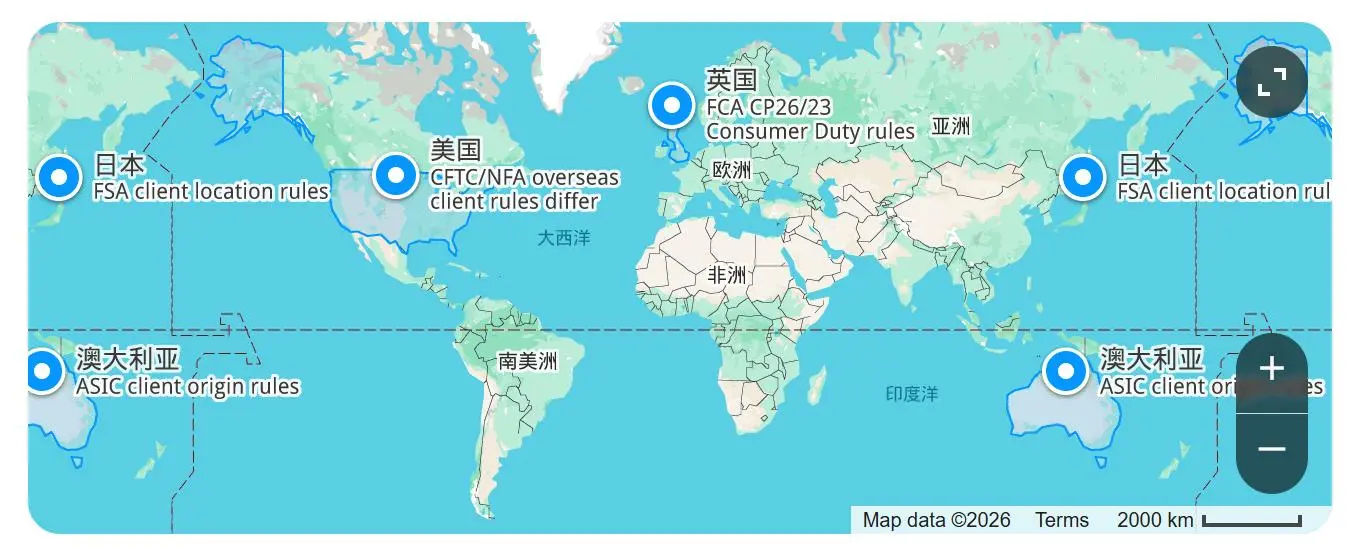
这件事不只发生在英国。
同一时期内,欧盟 MiFIR 第 42 条按客户所在地管衍生品分销;德国 BaFin 在商品 CFD 上做过差异化保证金干预;澳大利亚 ASIC、日本金融厅也都给零售杠杆划了自己的线。
美国是第三种做法——零售层面 CFD 这条路基本走不通,散户能碰的只有零售外汇,杠杆另外有上限。这不是保护力度的问题,是产品本身不让零售客户碰。
回头看,“全球统一保护”从来就只是宣传话术。CP26/23 的特殊之处不在于它“破例”,在于它把“按所在地适用”这件事写明了——英国 FCA 主动承认,海外散户在 FCA 持牌平台里拿到的保护,从此与英国本土客户不同。
这个变化对各家 FCA 持牌的 CFD 平台有个直接影响:集团内部的客户分账将变得更加显眼——一家同时挂英国、塞浦路斯、迪拜、毛里求斯牌照的集团,到底把哪些客户记在哪本账上,CP26/23 落地后会变成一个更尖锐的问题。
普通交易者该怎么做
跨境监管分层之后,残酷现实摆在面前:拿到FCA牌照,不代表身在海外的你,能享受到FCA等级的保护。
不必等到2027年新规落地再做功课。现在尽调就可以去外汇天眼核查三件事:区分券商英国实体与离岸实体;分别看两者监管状态;翻看历史客诉记录,留意用户评分的波动。
监管状态决定你能拿到什么保护;投诉记录还原真实纠纷处理水平;比起一次性高分,评分起伏更能暴露平台真实运营情况。
外部监管保护正在收缩,交易者自身事前核查,不能偷懒。
提示:本文仅供市场教育与一般资讯参考,不构成个性化投资建议。外汇、差价合约及杠杆产品可能导致重大甚至全部本金损失。
免责声明:
本文观点仅代表作者个人观点,不构成本平台的投资建议,本平台不对文章信息准确性、完整性和及时性作出任何保证,亦不对因使用或信赖文章信息引发的任何损失承担责任
WikiFXWikiFXWikiFXWikiFXWikiFXWikiFXWikiFXWikiFXWikiFXWikiFX


