Lời nói đầu:BOJ tăng lãi suất 1,25%, cao nhất 31 năm. Yen Carry Trade sắp đảo chiều? Trader cần làm gì với USD/JPY, AUD/JPY? Xem phân tích chuyên sâu.
 Mục lục
Yen Carry Trade là gì và tại sao nó định hình dòng vốn toàn cầu?
Cơ chế cơ bản
Yen Carry Trade là chiến lược tài chính dựa trên việc vay đồng yên Nhật — đồng tiền có lãi suất cực thấp — sau đó chuyển đổi sang các loại tiền tệ hoặc tài sản có lợi suất cao hơn để hưởng chênh lệch lãi suất. Quy trình vận hành như sau:
- Bước 1: Vay JPY với chi phí gần như bằng 0 (hoặc rất thấp)
- Bước 2: Bán JPY, mua USD, MXN, AUD, NZD hoặc các đồng tiền có lợi suất cao
- Bước 3: Đầu tư vào trái phiếu, cổ phiếu hoặc công cụ thị trường tiền tệ bằng đồng tiền đã mua
- Bước 4: Cuối kỳ, chuyển đổi trở lại JPY và trả khoản vay
Lợi nhuận từ carry trade đến từ hai nguồn: chênh lệch lãi suất (spread) và biến động tỷ giá nếu đồng tiền funding yếu đi trong thời gian nắm giữ. Theo Reuters, lợi nhuận hàng năm từ carry trade USD/JPY thường dao động khoảng 5-6% — tương đương chênh lệch lãi suất Mỹ-Nhật — với tiềm năng tăng thêm nếu JPY tiếp tục suy yếu.
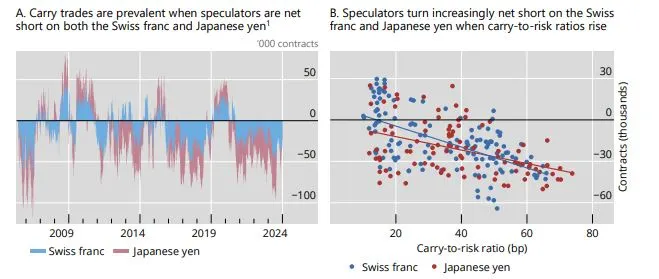
BIS (Ngân hàng Thanh toán Quốc tế) lưu ý rằng hoạt động carry trade có thể định hình phản ứng tỷ giá trước chính sách tiền tệ. Khi các trader carry trade nắm giữ vị thế short lớn trên đồng tiền funding, việc thắt chặt chính sách có thể khuếch đại biến động tỷ giá do quá trình tháo gỡ các vị thế đòn bẩy được tích lũy trước đó.
Tại sao JPY trở thành đồng tiền funding?
Nguồn gốc của Yen Carry Trade có thể truy nguyên về năm 1999, khi Nhật Bản hạ lãi suất chính sách xuống mức gần bằng 0 sau khi bong bóng tài sản vỡ. Nhà đầu tư Nhật Bản bắt đầu tìm kiếm lợi suất ở nước ngoài, đưa hàng nghìn tỷ USD ra thị trường quốc tế, biến Nhật Bản thành chủ nợ lớn nhất thế giới.
Phiên bản carry trade quy mô lớn như ngày nay khởi động từ năm 2013 dưới thời Thủ tướng Shinzo Abe với chính sách nới lỏng định lượng và định tính quy mô lớn, trùng với giai đoạn Fed bắt đầu tăng lãi suất và JPY suy yếu. Các giao dịch này đạt quy mô khổng lồ trong giai đoạn 2022-2023, khi Fed tăng lãi suất nhanh để kiểm soát lạm phát trong khi BOJ vẫn duy trì lãi suất âm.
Quy mô khổng lồ của Yen Carry Trade
Không ai biết chính xác quy mô thực của carry trade, nhưng các proxy (chỉ số đại diện) cho thấy con số đáng kinh ngạc:
Con số 360 nghìn tỷ yên được Jefferies tính toán dựa trên dữ liệu BIS về vay yên xuyên biên giới, đánh dấu mức tích lũy carry trade lớn nhất trong khoảng ba thập kỷ.
Nhà đầu tư Nhật Bản hiện nắm giữ khoảng 1,1 nghìn tỷ USD trái phiếu Kho bạc Mỹ, là nhóm nắm giữ nước ngoài lớn nhất. Quỹ GPIF (Government Pension Investment Fund) — quỹ hưu trí lớn nhất thế giới với hơn 2 nghìn tỷ USD — nắm giữ khoảng 240 tỷ USD trái phiếu chính phủ Mỹ và các cổ phiếu công nghệ lớn như Nvidia, Apple, Microsoft.
Tác động của Yen Carry Trade đến nền kinh tế toàn cầu
Dòng vốn JPY giá rẻ đã chảy vào mọi ngóc ngách của hệ thống tài chính toàn cầu:
- Trái phiếu Mỹ và châu Âu: Nhà đầu tư Nhật Bản là lực lượng mua trái phiếu Kho bạc Mỹ và trái phiếu chính phủ châu Âu ổn định trong nhiều năm, giúp giữ lợi suất ở mức thấp.
- Cổ phiếu toàn cầu: Dòng vốn carry trade hỗ trợ thanh khoản cho thị trường chứng khoán Mỹ, châu Âu và các thị trường mới nổi.
- Thị trường mới nổi: Các đồng tiền như peso Mexico, lira Thổ Nhĩ Kỳ, real Brazil thường xuyên là “điểm đến” của dòng vốn carry trade từ JPY. Một ví dụ điển hình là chiến lược vay JPY và đầu tư vào MXN — chênh lệch lợi suất 3 tháng giữa Mexico và Nhật Bản từng lên tới 10 điểm phần trăm.
- Thanh khoản hệ thống: Carry trade hoạt động như một “kênh dẫn vốn” toàn cầu, kết nối tiết kiệm dư thừa của Nhật Bản với nhu cầu vốn ở các nền kinh tế khác.
Bài học từ tháng 8/2024
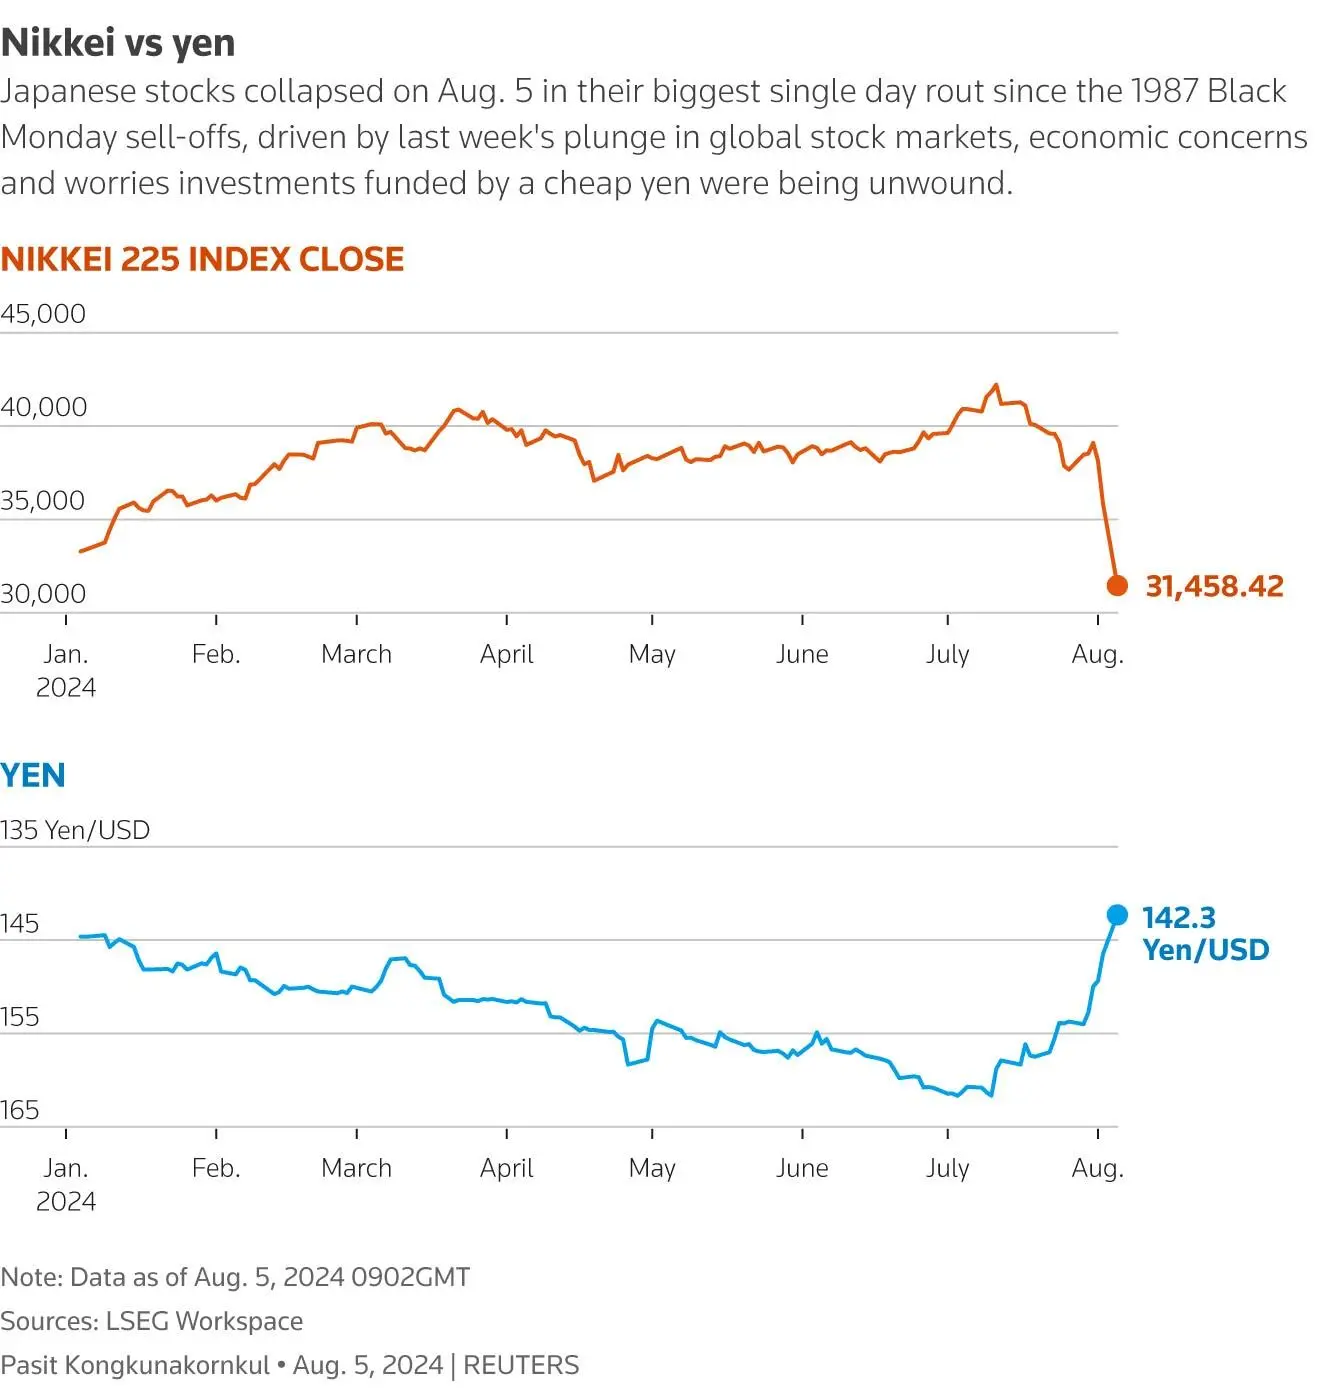
Vào ngày 5/8/2024, chỉ số Nikkei 225 của Nhật Bản giảm 12,4% — mức giảm trong một ngày tồi tệ nhất kể từ “Black Monday” năm 1987 — sau khi BOJ bất ngờ tăng lãi suất, kích hoạt làn sóng tháo gỡ carry trade toàn cầu. Sự kiện này cho thấy mức độ giòn của hệ thống tài chính khi carry trade bị tháo gỡ đồng loạt: đồng yên tăng vọt, hàng loạt nhà đầu tư buộc phải đóng vị thế vay yên, và biến động lan tỏa khắp thị trường cổ phiếu và trái phiếu toàn cầu.
BIS sau đó đã công bố nghiên cứu chính thức xác nhận rằng hoạt động carry trade khuếch đại phản ứng tỷ giá trước các quyết định chính sách tiền tệ — một cơ chế mà các nhà hoạch định chính sách cần đặc biệt lưu ý.
Sự kiện: BOJ nâng lãi suất lên mức cao nhất 31 năm
Quyết định chính
Ngày 18/9/2026, Ngân hàng Trung ương Nhật Bản (BOJ) đã nâng lãi suất chính sách thêm 25 điểm cơ bản, từ 1,00% lên 1,25% — mức cao nhất kể từ năm 1995, tức khoảng 31 năm. Quyết định được thông qua với tỷ lệ bỏ phiếu 7-2, cho thấy sự chia rẽ trong nội bộ BOJ về tốc độ bình thường hóa chính sách tiền tệ.
Đây là lần tăng lãi suất thứ ba trong chu kỳ bình thường hóa của BOJ, sau các lần tăng vào tháng 12/2025 (lên 0,75%) và tháng 6/2026 (lên 1,00%). Đáng chú ý, khoảng cách giữa hai lần tăng gần nhất chỉ 3 tháng — tốc độ nhanh nhất kể từ khi Thống đốc Ueda nhậm chức.
BOJ tuyên bố: “Lạm phát bán buôn vẫn ở mức cao và áp lực giá từ giao dịch doanh nghiệp với doanh nghiệp đã bắt đầu lan sang giá tiêu dùng. Lạm phát cơ bản đang tiến gần 2%” khi các công ty tiếp tục chuyển chi phí tiền lương cao hơn và kỳ vọng lạm phát tiếp tục tăng.
Tại sao BOJ phải tiếp tục bình thường hóa?
Áp lực lạm phát từ bên ngoài: Cuộc chiến Iran đã đẩy giá năng lượng tăng vọt, làm trầm trọng thêm áp lực lạm phát nhập khẩu — đặc biệt khi đồng yên yếu làm tăng chi phí nhập khẩu. BOJ dự báo lạm phát cơ bản (không tính thực phẩm tươi sống) sẽ tăng rõ rệt trên 2% từ nửa cuối năm tài khóa 2026.
Áp lực chính trị từ Mỹ: Bộ trưởng Tài chính Mỹ Scott Bessent đã công khai ủng hộ “các bước tiền tệ quyết đoán” để chống lại đồng yên yếu, trong cuộc gặp với Thống đốc Ueda bên lề hội nghị G20. Bessent cũng thúc giục chính quyền Thủ tướng Takaichi tránh mở rộng kích thích tài khóa.
Chu kỳ tiền lương — giá cả: BOJ nhận thấy tốc độ chuyển hóa từ giá sản xuất sang giá tiêu dùng đang nhanh hơn so với trước đây, đặc biệt do xung đột Iran làm tăng giá nhiên liệu và hóa chất. Đây là yếu tố quan trọng trong quyết định tăng lãi suất.
Tại sao BOJ tăng lãi suất mà JPY lại giảm?
Đây là điểm then chốt mà mọi trader cần hiểu rõ. Ngay sau quyết định, USD/JPY tăng vọt 1% lên trên 157.
Thị trường giao dịch kỳ vọng, không chỉ giao dịch sự kiện. Trước cuộc họp, thị trường đã định giá xác suất 83% cho việc BOJ tăng lãi suất lên 1,25%. Khi quyết định chính thức được đưa ra đúng như dự đoán, yếu tố “bất ngờ” gần như bằng không.
Yếu tố quyết định nằm ở guidance. Thống đốc Ueda đã không cung cấp đủ chi tiết về khả năng tăng lãi suất trong tháng 10, khiến thị trường diễn giải động thái này như một hành động “một lần rồi thôi” thay vì khởi đầu một chu kỳ thắt chặt mạnh mẽ.
Hai thành viên phản đối làm suy yếu tín hiệu hawkish. Biểu quyết 7-2 với hai thành viên mới được bổ nhiệm bởi Thủ tướng Takaichi — Toichiro Asada và Ayano Sato — phản đối tăng lãi suất. Thị trường đọc tín hiệu này rõ ràng: nội bộ BOJ chia rẽ về tốc độ thắt chặt, và ngưỡng cho các đợt tăng tiếp theo đã cao hơn. Như XTB nhận định: “Tín hiệu hawkish của tuyên bố đã bị pha loãng bởi sự tồn tại của sự chia rẽ”.
Fed vẫn hawkish hơn. Chỉ một ngày trước đó, Fed đã tăng lãi suất lên 3,75%–4,00% và phát tín hiệu “higher for longer,” đẩy lợi suất trái phiếu Mỹ 10 năm vượt 5%. Như XTB mô tả: “Fed hawkish kết hợp với BOJ kém hawkish là công thức đơn giản cho đồng yên yếu, bất chấp việc tăng lãi suất chính thức tại Tokyo”.
Phản ứng thị trường ngay sau quyết định
USD/JPY
USD/JPY đã tăng hơn 1% sau quyết định, vượt qua ngưỡng 157. Về mặt kỹ thuật, mức 157,15 — Fibonacci 38,2% cho đợt giảm từ 164,07 xuống 152,87 — đã bị phá vỡ. Nếu duy trì trên mức này, các mức 158,47 (Fibonacci 50%) và 159,79 (Fibonacci 61,8%) sẽ trở thành mục tiêu tiếp theo. Hỗ trợ ban đầu nằm quanh 155,51, tiếp theo là 154 và vùng đáy gần đây quanh 152,90.
Theo TradingView, nếu USD/JPY giữ vững trên 157, các mức 158 và 160 — ngưỡng can thiệp tâm lý quan trọng — sẽ trở lại trong tầm ngắm. Ngược lại, nếu giảm dưới 155, điều đó cho thấy thị trường đang thực sự tin vào thông điệp thắt chặt của Ueda.
Lợi suất JGB
Lợi suất trái phiếu chính phủ Nhật Bản kỳ hạn 10 năm đã chạm mức 3% vào đầu tháng 9/2026 — lần đầu tiên kể từ năm 1996. So với mức 1,56% cách đây một năm, lợi suất JGB 10 năm đã tăng hơn gấp đôi trong vòng 12 tháng. Điều này có ý nghĩa kép: một mặt, lợi suất cao hơn làm tăng chi phí vay của chính phủ và doanh nghiệp Nhật; mặt khác, nó làm cho tài sản Nhật Bản trở nên hấp dẫn hơn đối với nhà đầu tư trong nước — giảm động lực đưa vốn ra nước ngoài.
Tác động đến thị trường mới nổi
Một điểm tích cực: mức độ tổn thương của thị trường mới nổi trước đợt tăng lãi suất này thấp hơn so với năm 2024. Morgan Stanley nhận định rằng đợt tăng giá JPY gần đây không đủ để phá vỡ các giao dịch carry trade phổ biến ở thị trường mới nổi, miễn là không có yếu tố nào khác đẩy biến động thị trường chung lên cao. Nguyên nhân chính là nhà đầu tư đã đa dạng hóa nguồn tài trợ, không còn phụ thuộc hoàn toàn vào JPY.
Vậy “kỷ nguyên Yen Carry Trade” đã kết thúc chưa?
Câu trả lời ngắn gọn: Chưa kết thúc, nhưng luật chơi đã thay đổi căn bản.
Tại sao chưa thể nói “đã kết thúc”?
Chênh lệch lãi suất vẫn còn rất lớn. Với lãi suất Nhật ở 1,25% và Fed ở 3,75%–4,00%, chênh lệch vẫn vào khoảng 250-275 điểm cơ bản. Theo TradingView: “Lãi suất BOJ 1,25% là có ý nghĩa lịch sử đối với Nhật Bản nhưng vẫn thấp hơn nhiều so với lãi suất Mỹ, vì vậy carry trade — vay yên để mua tài sản có lợi suất cao hơn ở nước ngoài — vẫn chưa biến mất”.
BOJ vẫn tăng rất chậm. Khảo sát của Reuters trước cuộc họp cho thấy các nhà kinh tế kỳ vọng BOJ đạt lãi suất 1,5% vào tháng 3/2027 và 1,75% vào quý II/2027. Đây là lộ trình tăng chậm, không nhằm thu hẹp khoảng cách với Mỹ một cách nhanh chóng.
Goldman Sachs vẫn ưu tiên JPY làm đồng tiền funding. Goldman Sachs đã nâng dự báo USD/JPY lên 165 trong 12 tháng tới và vẫn duy trì quan điểm JPY là đồng tiền funding ưa thích cho carry trade. Options pricing chỉ ra rằng các trader đặt xác suất khoảng 72% cho việc USD/JPY đạt 165 vào tháng 6/2027.
Ba kịch bản có thể xảy ra
Kịch bản 1: Carry Trade thu hẹp dần (xác suất cao nhất)
Nếu BOJ tiếp tục tăng lãi suất với tốc độ khoảng hai lần một năm, đồng thời Fed bắt đầu giảm lãi suất trong năm 2027, chênh lệch lợi suất Mỹ-Nhật sẽ thu hẹp dần. Điều này khiến carry trade JPY kém hấp dẫn hơn, nhưng quá trình diễn ra từ từ — không có cú sốc đột ngột. Các vị thế carry trade giảm quy mô dần dần thay vì bị tháo gỡ hàng loạt.
Kịch bản 2: Unwind đột ngột (rủi ro cao)
Nếu đồng yên tăng mạnh và nhanh — ví dụ do BOJ phát tín hiệu hawkish bất ngờ, hoặc do can thiệp tỷ giá quy mô lớn — các vị thế short JPY có thể bị buộc phải đóng đồng loạt. Quy mô tích lũy 360 nghìn tỷ yên có nghĩa là rủi ro hệ thống vẫn rất lớn. BIS cảnh báo rằng việc tháo gỡ các vị thế carry trade đòn bẩy có thể khuếch đại phản ứng tỷ giá và tạo ra biến động lan tỏa. Kịch bản này giống sự kiện tháng 8/2024 — khi Nikkei giảm 12,4% trong một ngày.
Kịch bản 3: Carry Trade 2.0 — dịch chuyển sang đồng tiền khác
Carry trade không biến mất. Nó dịch chuyển. Goldman Sachs ưu tiên sử dụng franc Thụy Sĩ, euro và đô la Canada làm nguồn tài trợ trong các giao dịch carry trade. Điều này có nghĩa là Yen Carry Trade truyền thống có thể thu hẹp, nhưng Carry Trade toàn cầu vẫn tiếp diễn — chỉ là với các đồng tiền tài trợ khác.
Tác động đến các cặp tiền tệ JPY — Góc nhìn trader Forex
USD/JPY — Cặp trung tâm
USD/JPY là cặp tiền quan trọng nhất để đánh giá tác động của BOJ. Đây không chỉ là câu chuyện của BOJ hay Fed, mà là cuộc đấu giữa hai đường cong lãi suất. TradingView nhấn mạnh: “USD/JPY không giao dịch ở Tokyo một cách cô lập. Nó giao dịch khoảng cách giữa Ngân hàng Nhật Bản và Fed”.
Biến số cần theo dõi:
- Lợi suất US Treasury 10 năm (hiện trên 5%)
- Lợi suất JGB 10 năm (hiện quanh 3%)
- Chênh lệch lợi suất Mỹ-Nhật (hiện khoảng 250 điểm cơ bản)
- Phát biểu của Thống đốc Ueda
- Nguy cơ can thiệp tỷ giá từ Bộ Tài chính Nhật
Kịch bản:
- Nếu BOJ hawkish + lợi suất Mỹ giảm → USD/JPY có thể giảm về vùng 152-154
- Nếu BOJ dovish + lợi suất Mỹ tăng → USD/JPY có thể hướng tới 158-160
- Nếu USD/JPY giảm dưới 155 → thị trường đang thực sự tin vào thông điệp thắt chặt của Ueda
EUR/JPY
EUR/JPY phản ánh chênh lệch chính sách giữa ECB và BOJ. ECB hiện giữ lãi suất ở mức 2,5% sau lần tăng gần đây nhất. Nếu ECB bắt đầu nới lỏng trong khi BOJ tiếp tục thắt chặt, EUR/JPY có thể chịu áp lực giảm. Commerzbank dự báo EUR/JPY có thể giảm về 175 vào cuối năm 2027.
GBP/JPY — “Widowmaker”
GBP/JPY nổi tiếng với biến động cao và thường được gọi là “Widowmaker” (kẻ giết người). Cặp này đặc biệt nhạy cảm với:
- Chênh lệch lãi suất Anh-Nhật
- Tâm lý rủi ro toàn cầu
- Dòng vốn carry trade
Nếu carry trade unwind xảy ra, GBP/JPY thường là một trong những cặp giảm mạnh nhất.
AUD/JPY và NZD/JPY — Nhiệt kế Carry Trade
AUD và NZD là các đồng tiền nhạy cảm với rủi ro (risk-sensitive) và thường được sử dụng làm điểm đến cho carry trade. Theo dữ liệu được trích dẫn, chiến lược bán JPY mua AUD cổ điển đã đạt lợi nhuận khoảng 9% trong nửa đầu năm 2026, nhưng đã lỗ khoảng 1,3% kể từ tháng 7 khi JPY bắt đầu tăng mạnh. Khi carry trade bị tháo gỡ, AUD/JPY và NZD/JPY thường giảm mạnh nhất. Đây là những cặp tiền cần theo dõi sát nhất để đánh giá sức khỏe của dòng vốn carry trade.
Bảng tóm tắt các cặp JPY
Tác động domino đến dòng vốn toàn cầu
Nhật Bản — nguồn vốn khổng lồ của thế giới
Khi lợi suất JGB tăng lên 3%, tài sản Nhật Bản trở nên hấp dẫn hơn so với tài sản nước ngoài. Điều này có thể dẫn đến:
- Giảm dòng vốn đầu tư ra nước ngoài
- Hồi hương một phần vốn đầu tư nước ngoài
- Áp lực bán lên trái phiếu kho bạc Mỹ và châu Âu
Như Rory Green, giám đốc nghiên cứu châu Á tại GlobalData TS Lombard, mô tả: “Siêu tàu chở yên đang quay đầu”.
Trái phiếu Mỹ chịu áp lực
Lợi suất JGB cao hơn và đồng yên mạnh hơn làm giảm lợi nhuận sau phòng ngừa rủi ro (hedge-adjusted return) của trái phiếu Mỹ đối với các nhà đầu tư Nhật Bản. Lợi suất trái phiếu Mỹ 10 năm đã vượt 5% và 30 năm lên 5,4% trong tuần này. Các nhà phân tích cảnh báo rằng nếu dòng vốn Nhật Bản cũng rời khỏi thị trường Mỹ, áp lực tăng lên lợi suất dài hạn có thể càng tăng thêm. Nhật Bản hiện là chủ sở hữu nước ngoài lớn nhất trái phiếu Kho bạc Mỹ với khoảng 1,1 nghìn tỷ USD.
Phân kỳ chính sách toàn cầu — Chủ đề chính của 2026-2027
Sự phân kỳ này — được mô tả là “đa tốc độ” (multi-speed) — trở thành chủ đề chính chi phối thị trường FX toàn cầu.
Năm biến số trader cần theo dõi sau quyết định BOJ
Lợi suất JGB 10 năm
Nếu tiếp tục tăng vượt 3%, áp lực lên BOJ tăng lãi suất sẽ gia tăng, hỗ trợ JPY. Lợi suất JGB hiện ở mức cao nhất kể từ giữa thập niên 1990.
US Treasury 10Y
Lợi suất Mỹ cao giữ sức hấp dẫn của USD so với JPY. Lợi suất US 10 năm hiện trên 5%. Nếu lợi suất Mỹ giảm trong khi JGB tăng, chênh lệch thu hẹp — có lợi cho JPY.
Chênh lệch lợi suất Mỹ-Nhật
Đây là biến số quan trọng nhất của USD/JPY. Hiện ở mức khoảng 250-275 điểm cơ bản. Bất kỳ sự thu hẹp đáng kể nào cũng sẽ tác động mạnh đến tỷ giá.
Phát biểu của Thống đốc Ueda
Đặc biệt chú ý các cụm từ: “further hikes,” “underlying inflation,” “wage growth,” “exchange rate,” “financial conditions.” Theo TradingView: “Cảnh báo rõ ràng rằng lạm phát do đồng yên yếu đòi hỏi tăng lãi suất thường xuyên hơn có thể củng cố đồng yên. Ngôn ngữ tập trung vào bình thường hóa dần dần sẽ khiến thị trường thoải mái bán JPY trở lại, với ngưỡng ¥160 trở lại trong tầm ngắm”.
Biến động các cặp XXX/JPY
Nếu nhiều cặp JPY cùng đảo chiều (USD/JPY, EUR/JPY, GBP/JPY, AUD/JPY đồng loạt giảm), đó là dấu hiệu carry trade đang được tái định vị trên diện rộng. MarketWatch lưu ý: “JPY đang mạnh lên so với cả GBP, EUR và AUD. Sự đảo chiều đột ngột này có thể đã thúc đẩy việc tháo gỡ carry trade”.
Hướng đi cho trader Forex — Framework giao dịch
Quản trị rủi ro: Trong giai đoạn biến động cao quanh các cuộc họp BOJ, đặt stop-loss chặt hơn và giảm kích thước vị thế là cần thiết. TradingView khuyến nghị: “Các chỉ báo động lượng có thể dễ bị phá vỡ giả vì cặp tiền đang được điều khiển bởi các tiêu đề từ ngân hàng trung ương. Trader nên theo dõi giá đóng cửa hàng ngày thay vì phản ứng với các đợt tăng đột biến trong phiên”.
Kết luận: Không phải “Buy JPY hay Sell JPY”, mà là theo dõi sự thay đổi của dòng tiền
BOJ nâng lãi suất lên 1,25% — cao nhất 31 năm — không đồng nghĩa Yen Carry Trade đã chết. Nhưng nó cho thấy một điều quan trọng hơn: thời kỳ JPY gần như miễn phí để tài trợ cho các giao dịch toàn cầu đang dần thay đổi.
Với trader Forex, câu hỏi quan trọng từ bây giờ không còn đơn giản là “JPY sẽ tăng hay giảm?”, mà là: Chênh lệch lãi suất Mỹ-Nhật sẽ đi đâu? BOJ sẽ tăng nhanh đến mức nào? Và các vị thế carry trade sẽ phản ứng ra sao?
Nếu những biến số này đồng thời đảo chiều — BOJ hawkish hơn kỳ vọng, Fed bắt đầu giảm lãi suất, và dòng vốn Nhật Bản hồi hương tăng tốc — các cặp JPY có thể trở thành một trong những tâm điểm biến động lớn nhất của thị trường Forex trong giai đoạn 2026-2027.
Điều quan trọng nhất cần nhớ: Thị trường Forex giao dịch kỳ vọng về tương lai, không giao dịch quá khứ hay hiện tại. Một lần tăng lãi suất không tạo ra xu hướng — chu kỳ và tốc độ mới là thứ định hình xu hướng.
Nguồn tham khảo: tổng hợp