


RoboForex อยู่มานาน แต่ทำไมยังถูกเตือน? ปมใบอนุญาตและเคสร้องเรียนก่อนฝากเงิน
รีวิวโบรกเกอร์
เป็นต้นฉบับ

简体中文
繁體中文
English
Pусский
日本語
ภาษาไทย
Tiếng Việt
Bahasa Indonesia
Español
हिन्दी
Filippiiniläinen
Français
Deutsch
Português
Türkçe
한국어
العربية
اردو




บทคัดย่อ:เหตุการณ์สำคัญทางเศรษฐกิจที่น่าสนใจในสัปดาห์นี้
นายพูน พานิชพิบูลย์ นักกลยุทธ์ตลาดเงินตลาดทุน Krungthai GLOBAL MARKETS ธนาคารกรุงไทยเปิดเผยว่า ในช่วงคืนวันศุกร์ที่ผ่านมานั้น เงินบาทมีจังหวะอ่อนค่าใกล้โซน 34.50 บาทต่อดอลลาร์ ตามการแข็งค่าของเงินดอลลาร์และแรงซื้อทองคำในจังหวะย่อตัว ก่อนที่เงินบาทจะพลิกกลับมาแข็งค่าขึ้น หลังเงินดอลลาร์อ่อนค่าลง จากถ้อยแถลงของประธานเฟดที่มองว่าเฟดอาจไม่จำเป็นต้องเดินหน้าขึ้นดอกเบี้ยมาก ขณะเดียวกันผู้เล่นในตลาดก็เริ่มกลับมากังวลความคืบหน้าการเจรจาขยายเพดานหนี้สหรัฐฯ
ในสัปดาห์ที่ผ่านมา เงินดอลลาร์แข็งค่าขึ้นต่อเนื่อง ตอบรับความหวังการเจรจาขยายเพดานหนี้อาจประสบความสำเร็จได้เร็วและแนวโน้มการขึ้นดอกเบี้ยของเฟด
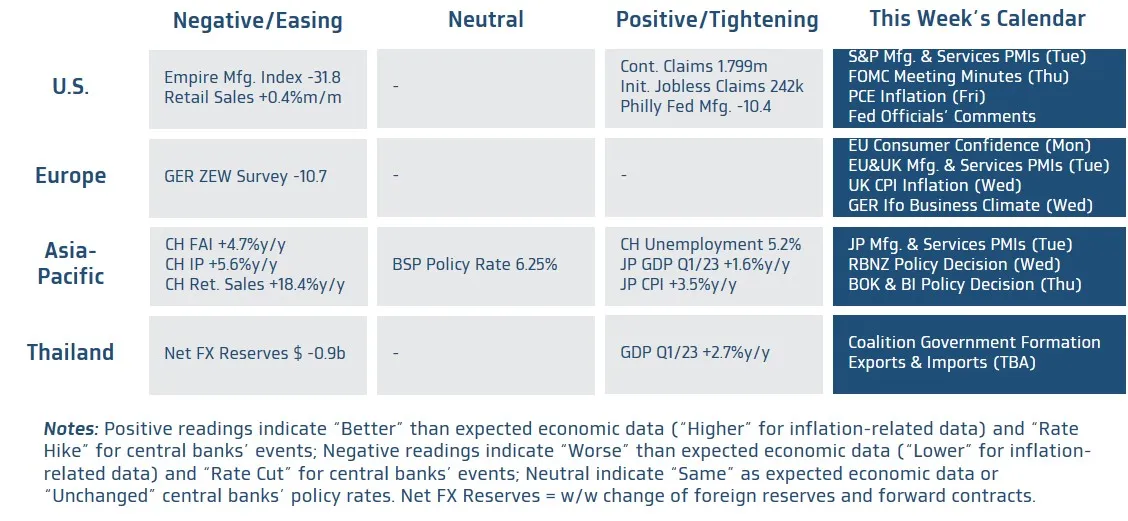
สัปดาห์นี้ เรามองว่า ควรจับตา รายงานอัตราเงินเฟ้อ PCE สหรัฐฯ และรายงานดัชนี PMI ของบรรดาเศรษฐกิจหลัก นอกจากนี้ ควรติดตามการเจรจาขยายเพดานหนี้สหรัฐฯ พร้อมรอติดตามความคืบหน้าการจัดตั้งรัฐบาลผสมของไทย โดยในส่วนของรายงานข้อมูลเศรษฐกิจที่น่าสนใจมีดังนี้
ไฮไลต์ข้อมูลเศรษฐกิจที่น่าสนใจในสัปดาห์นี้มีดังนี้
1. ฝั่งสหรัฐฯ – ผู้เล่นในตลาดจะรอประเมินแนวโน้มเศรษฐกิจสหรัฐฯ ผ่านรายงานข้อมูลดัชนีผู้จัดการฝ่ายจัดซื้อภาคการผลิตอุตสาหกรรมและภาคการบริการ (S&P Manufacturing & Services PMIs) ในเดือนพฤษภาคม โดยตลาดคาดว่า เศรษฐกิจสหรัฐฯ จะยังคงได้แรงหนุนจากการขยายตัวต่อเนื่องของภาคการบริการ โดยดัชนี PMI ภาคการบริการอาจอยู่ที่ระดับ 52.5 จุด (ดัชนีสูงกว่า 50 จุด หมายถึง ภาวะขยายตัว) ซึ่งภาคการบริการของสหรัฐฯ ก็ยังคงได้รับอานิสงส์จากตลาดแรงงานที่แข็งแกร่งและตึงตัวอยู่ สะท้อนผ่านยอดผู้ขอรับสวัสดิการการว่างงานครั้งแรกและต่อเนื่อง (Initial and Continual Jobless Claims) ที่ยังคงอยู่ในระดับต่ำหรือไม่ได้เพิ่มขึ้นชัดเจน และนอกเหนือจากรายงานข้อมูลเศรษฐกิจดังกล่าว ผู้เล่นในตลาดจะรอประเมินแนวโน้มนโยบายการเงินของเฟด ผ่านถ้อยแถลงของบรรดาเจ้าหน้าที่เฟด รวมถึงรายงานการประชุม FOMC ล่าสุด และรายงานอัตราเงินเฟ้อ PCE เดือนเมษายน ซึ่งผู้เล่นในตลาดมองว่าอาจอยู่ที่ระดับ 4.3% (อัตราเงินเฟ้อพื้นฐาน Core PCE อาจทรงตัวที่ระดับ 4.6%) โดยหากอัตราเงินเฟ้อ PCE ออกมาสูงกว่าคาด ก็อาจทำให้ผู้เล่นในตลาดเพิ่มโอกาสที่เฟดจะเดินหน้าขึ้นดอกเบี้ยต่อเนื่องในการประชุมเดือนมิถุนายนได้ (แต่เราคงมุมมองเดิมว่า เฟดจะคงอัตราดอกเบี้ยนโยบายไว้ที่ระดับ 5.25%) อนึ่ง ปัจจัยการเมืองสหรัฐฯ จะเป็นอีกปัจจัยสำคัญที่ส่งผลกระทบต่อบรรยากาศในตลาดการเงินได้ โดยผู้เล่นในตลาดจะรอติดตามความคืบหน้าของการเจรจาขยายเพดานหนี้ (Debt Ceiling) อย่างใกล้ชิด
2. ฝั่งยุโรป – ตลาดมองว่า เศรษฐกิจยูโรโซนอาจเริ่มเผชิญผลกระทบจากการเดินหน้าขึ้นดอกเบี้ยต่อเนื่องของธนาคารกลางยุโรป (ECB) โดยภาคการผลิตอุตสาหกรรมอาจยังคงหดตัวต่อเนื่อง ชี้จากดัชนี PMI ภาคการผลิตเดือนพฤษภาคมที่ระดับ 46 จุด อย่างไรก็ดี การขยายตัวของภาคการบริการ ซึ่งสะท้อนผ่านดัชนี PMI ภาคการบริการที่ระดับ 55.5 จุด จะยังคงเป็นปัจจัยสำคัญที่ช่วยประคองเศรษฐกิจยูโรโซน เช่นเดียวกันกับในฝั่งอังกฤษ การขยายตัวต่อเนื่องของภาคการบริการ (ดัชนี PMI ภาคการบริการ อาจอยู่ที่ระดับ 55.5 จุด) ก็เป็นปัจจัยสำคัญที่ช่วยพยุงเศรษฐกิจอังกฤษเช่นกัน อย่างไรก็ดี อัตราเงินเฟ้อทั่วไป CPI ของอังกฤษ ในเดือนเมษายน อาจยังคงอยู่ที่ระดับสูงถึง 8.1% แม้ว่าจะเป็นการชะลอลงจากระดับ 10.1% ในเดือนก่อนหน้า แต่อัตราเงินเฟ้อที่ยังคงอยู่ในระดับสูงดังกล่าว อาจหนุนให้ธนาคารกลางอังกฤษ (BOE) จำเป็นต้องเดินหน้าขึ้นดอกเบี้ยนโยบายต่อเนื่องจนแตะระดับ 4.75% ได้ในปีนี้
3. ฝั่งเอเชีย – ตลาดคาดว่า เศรษฐกิจญี่ปุ่นยังคงมีแนวโน้มฟื้นตัวที่ดีขึ้น หนุนโดยการขยายตัวต่อเนื่องของภาคการบริการสะท้อนผ่านดัชนี PMI ภาคการบริการในเดือนพฤษภาคมที่ระดับ 55.7 จุด ขณะที่ภาคการผลิตอุตสาหกรรมของญี่ปุ่นอาจยังคงหดตัวต่อเนื่อง ตามการชะลอตัวของเศรษฐกิจคู่ค้า โดยดัชนี PMI ภาคการผลิตอาจต่ำกว่าระดับ 50 จุด ต่อ ในส่วนของนโยบายการเงิน ตลาดคาดว่า ธนาคารกลางนิวซีแลนด์ (RBNZ) อาจเดินหน้าขึ้นดอกเบี้ย +25bps สู่ระดับ 5.50% หลังเศรษฐกิจยังมีแนวโน้มขยายตัวได้ดี ส่วนอัตราเงินเฟ้อก็ยังอยู่ในระดับสูง ขณะที่ธนาคารกลางเกาหลีใต้ (BOK) และธนาคารกลางอินโดนีเซีย (BI) อาจเลือกที่จะคงอัตราดอกเบี้ยนโยบายที่ระดับ 3.50% และ 5.75% หลังอัตราเงินเฟ้อของทั้งเกาหลีใต้และอินโดนีเซียชะลอลงต่อเนื่อง และที่สำคัญสำหรับ BI ค่าเงินรูเปียะห์ (IDR) ก็มีเสถียรภาพมากขึ้นหลังการขึ้นดอกเบี้ยในช่วงก่อนหน้า
4. ฝั่งไทย – ตลาดประเมินว่า การชะลอตัวของเศรษฐกิจคู่ค้าอาจส่งผลให้ยอดการส่งออก (Exports) เดือนเมษายน หดตัวต่อเนื่อง -2.2%y/y อย่างไรก็ดี ยอดการส่งออกมีแนวโน้มฟื้นตัวดีขึ้นได้ในช่วงครึ่งปีหลัง ตามการฟื้นตัวของเศรษฐกิจฝั่งเอเชีย ทว่าแนวโน้มการชะลอตัวของเศรษฐกิจหลัก อย่าง สหรัฐฯ และยุโรปก็อาจเป็นปัจจัยกดดันการส่งออกของไทยได้
สำหรับ แนวโน้มของค่าเงินบาท เราประเมินว่า นอกเหนือจากทิศทางเงินดอลลาร์และราคาทองคำ ความไม่แน่นอนของการเมืองไทย หลังการเลือกตั้ง อาจส่งผลกระทบต่อฟันด์โฟลว์นักลงทุนต่างชาติได้ โดยเราคาดว่านักลงทุนต่างชาติจะยังไม่รีบกลับเข้าซื้อสินทรัพย์ไทยในระยะสั้น ซึ่งในเชิงเทคนิคัล โซนแนวต้านจะอยู่ที่โซน 34.50-34.60 บาทต่อดอลลาร์ และเส้นค่าเฉลี่ย EMA 50 วัน แถว 34.20 บาทต่อดอลลาร์ จะกลายมาเป็นโซนแนวรับในระยะสั้นนี้ อนึ่ง หากเงินบาทแข็งค่าขึ้นหลุดเส้นค่าเฉลี่ย EMA 50 วัน ก็มีโอกาสเห็นการแข็งค่ากลับไปทดสอบโซน 34.00 บาทต่อดอลลาร์อีกครั้งได้
ในส่วนเงินดอลลาร์นั้น เรามองว่า โมเมนตัมการแข็งค่าของเงินดอลลาร์อาจเริ่มแผ่วลง หลังตลาดเริ่มมองว่าเฟดอาจไม่เดินหน้าขึ้นดอกเบี้ยต่อ ขณะเดียวกัน ความกังวลปัญหาเพดานหนี้ก็เริ่มกลับมาอีกครั้ง จากการเจรจาขยายเพดานหนี้ที่ยังไม่แน่นอน อย่างไรก็ดี หากรายงานข้อมูลเศรษฐกิจสหรัฐฯ ออกมาดีกว่าคาด ก็อาจหนุนให้เงินดอลลาร์แข็งค่าขึ้นต่อได้ ในส่วนของค่าเงินบาท
เราคงคำแนะนำว่า ในช่วงที่ตลาดการเงินยังมีความผันผวนสูงจากทั้งปัจจัยการเมืองสหรัฐฯ (ประเด็นขยายเพดานหนี้) และการเมืองไทย ผู้ประกอบการควรใช้เครื่องมือป้องกันความเสี่ยงที่หลากหลาย อาทิ Option เพื่อเพิ่มประสิทธิภาพในการป้องกันความเสี่ยงจากอัตราแลกเปลี่ยน
มองกรอบค่าเงินบาทสัปดาห์นี้ ที่ระดับ 34.00-34.60 บาท/ดอลลาร์
อ่านข่าวสาร Forex ทั่วโลกเพิ่มเติมคลิกเลย : https://www.wikifx.com/th/original.html
คุณสามารถตรวจสอบใบอนุญาตโบรกเกอร์ Forex และอ่านรีวิวข้อมูลต่าง ๆ ได้ง่าย ๆ ผ่านแอป WikiFX เพียงแค่ไปค้นหาชื่อก็เจอข้อมูล ใครที่อยากได้ความรู้ เทคนิค กลยุทธ์การเทรด หรือการวิเคราะห์แนวโน้มตลาด ก็สามารถเข้ามาอ่านได้ แอปเดียวที่จบครบเรื่อง Forex ดาวน์โหลดฟรี โหลดเลยตอนนี้จะพลาดได้ไง!
ข้อจำกัดความรับผิดชอบ:
มุมมองในบทความนี้แสดงถึงมุมมองส่วนตัวของผู้เขียนเท่านั้นและไม่ถือเป็นคำแนะนำในการลงทุน สำหรับแพลตฟอร์มนี้ไม่รับประกันความถูกต้องครบถ้วนและทันเวลาของข้อมูลบทความ และไม่รับผิดชอบต่อการสูญเสียใด ๆ ที่เกิดจากการใช้ข้อมูลในบทความ
รีวิวโบรกเกอร์
รีวิวโบรกเกอร์
Fed กลับมาขึ้นดอกเบี้ย 0.25% สู่กรอบ 3.75-4.00% เป็นครั้งแรกนับตั้งแต่ปี 2023 พร้อมส่งสัญญาณว่าเงินเฟ้อยังอยู่ในระดับสูงและอาจต้องใช้นโยบายการเงินที่เข้มงวดต่อไป แม้ Dot Plot ยังเป็นเพียงประมาณการ แต่ตลาดต้องกลับมาให้น้ำหนักกับโอกาสขึ้นดอกเบี้ยเพิ่มเติม บทความนี้สรุปปัจจัยสำคัญจากการประชุม Fed และข้อมูลที่นักเทรดควรจับตา ทั้ง CPI, PCE, ตลาดแรงงาน และ Bond Yield เพื่อประเมินทิศทาง USD ทองคำ หุ้น และสินทรัพย์เสี่ยง
MT4 กับ MT5 ต่างกันมากกว่าชื่อเวอร์ชัน ทั้งจำนวน Timeframe อินดิเคเตอร์ ประเภทคำสั่ง สินทรัพย์ที่รองรับ และระบบบัญชี โดย MT4 เหมาะกับผู้ที่เน้น Forex และใช้งาน EA บนระบบเดิม ขณะที่ MT5 รองรับสินทรัพย์และฟีเจอร์ที่หลากหลายกว่า บทความนี้เปรียบเทียบความแตกต่างของ MT4 และ MT5 บน MetaTrader WebTrader พร้อมข้อควรรู้ก่อนเลือกใช้ เพื่อให้นักเทรดเลือกแพลตฟอร์มได้เหมาะกับสไตล์การเทรดของตัวเอง
TMGM
EC markets
vantage
SBCFX
FOREX.com
VT Markets
TMGM
EC markets
vantage
SBCFX
FOREX.com
VT Markets
WikiFXWikiFXWikiFXWikiFXWikiFXWikiFXWikiFXWikiFX